 Цифровое
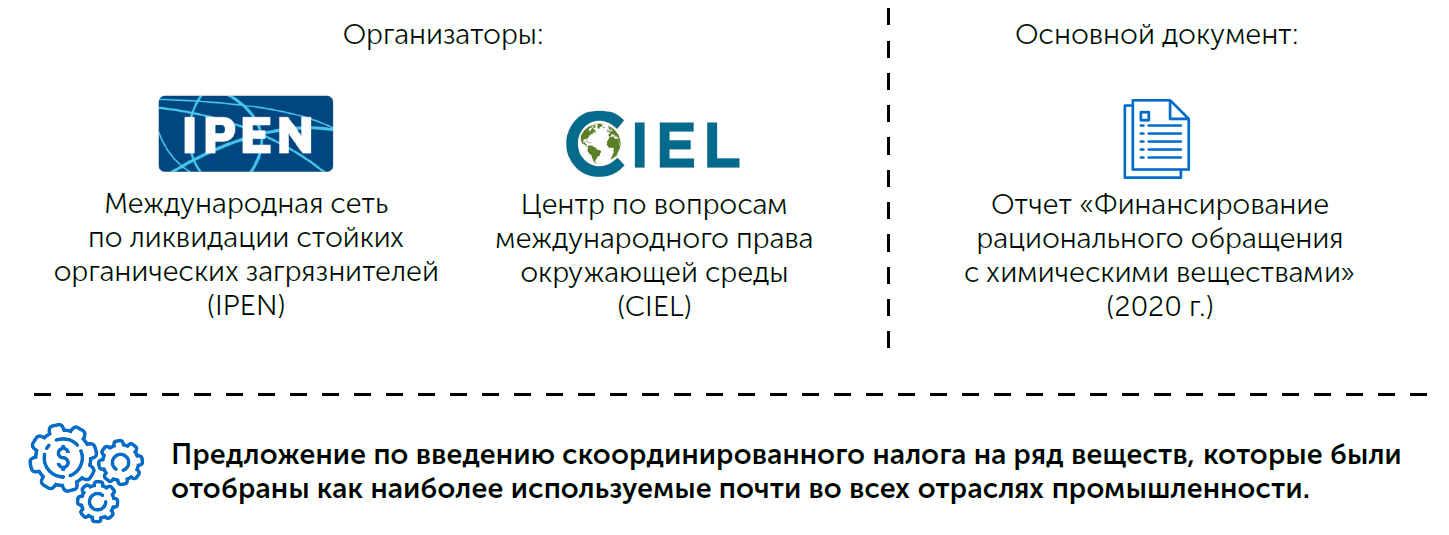
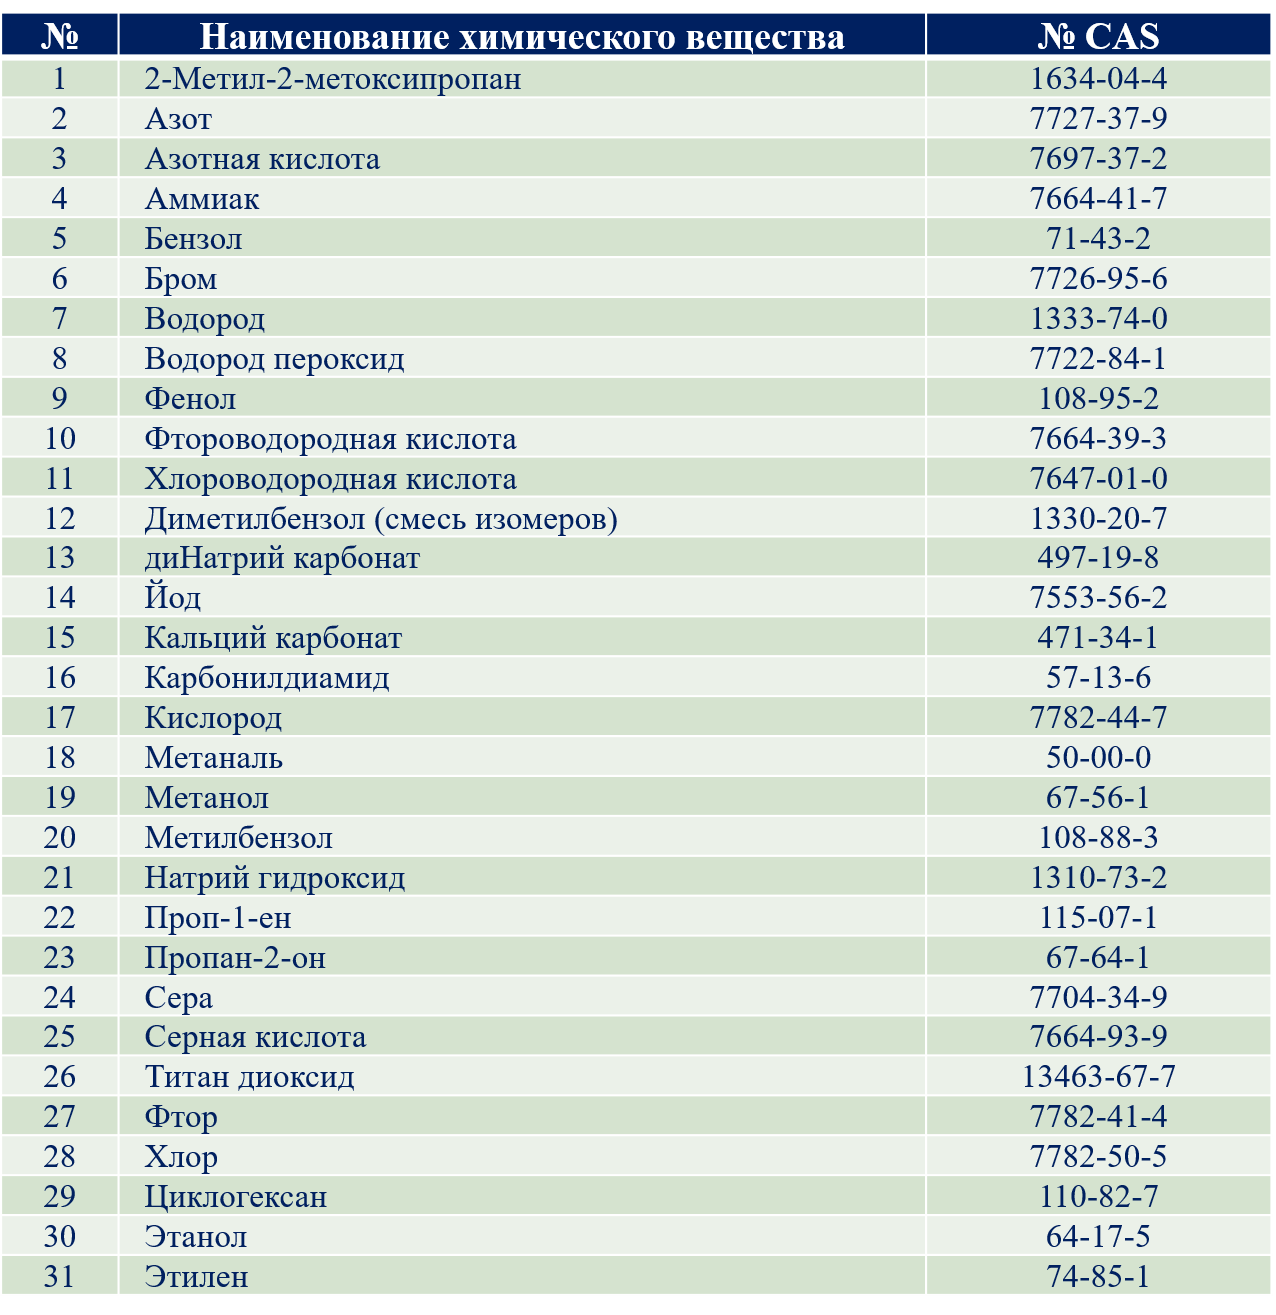
Международная сеть по ликвидации стойких органических загрязнителей (IPEN) совместно с Центром по вопросам международного права окружающей среды (CIEL) в рамках отчета «Финансирование рационального обращения с химическими веществами», опубликованного в сентябре 2020 года, сформулировали предложение по введению скоординированного налога на ряд веществ, которые были отобраны как самые «популярные», т.е. те, которые используются почти во всех отраслях промышленности. На слайде представлен перечень этих веществ.
Введение скоординированного налога обосновывается IPEN и CIEL, как необходимая мера по обеспечению финансирования в масштабах, требуемых для полного и надежного осуществления регулирования химических веществ, в первую очередь опасных для здоровья человека и ОС, и отходов в развивающихся странах мира и странах с переходной экономикой.
Представители IPEN и CIEL считают, что выбранные вещества входят в состав большинства продуктов, которые, попадая к потребителям на территории стран Африки, оказывают негативное воздействие с последующим ухудшением качества жизни населения, воды, воздуха и почв. Это, в свою очередь, связанно с отсутствием системы мониторинга и контроля продукции, реализуемой на африканском рынке. Введение скоординированного налога позволит обеспечить финансирование и создание таких систем.
Однако, основные критерии отбора вышеуказанных веществ включали в себя оценку их распространённости и высокий объем производства, в связи с чем требуется проведение дополнительного анализа на предмет того, какими видами опасности обладают эти химические вещества в отношении воздействия на организм человека и ОС.
Для проведения сравнительного анализа выбраны следующие руководящие документы по обращению с веществами, представленными на слайде:
Аналитический выбор обусловлен наличием доступных официальных источников, содержащих в себе списки веществ с гармонизированной или рекомендуемой к применению на национальном уровне классификацией опасности (КО).
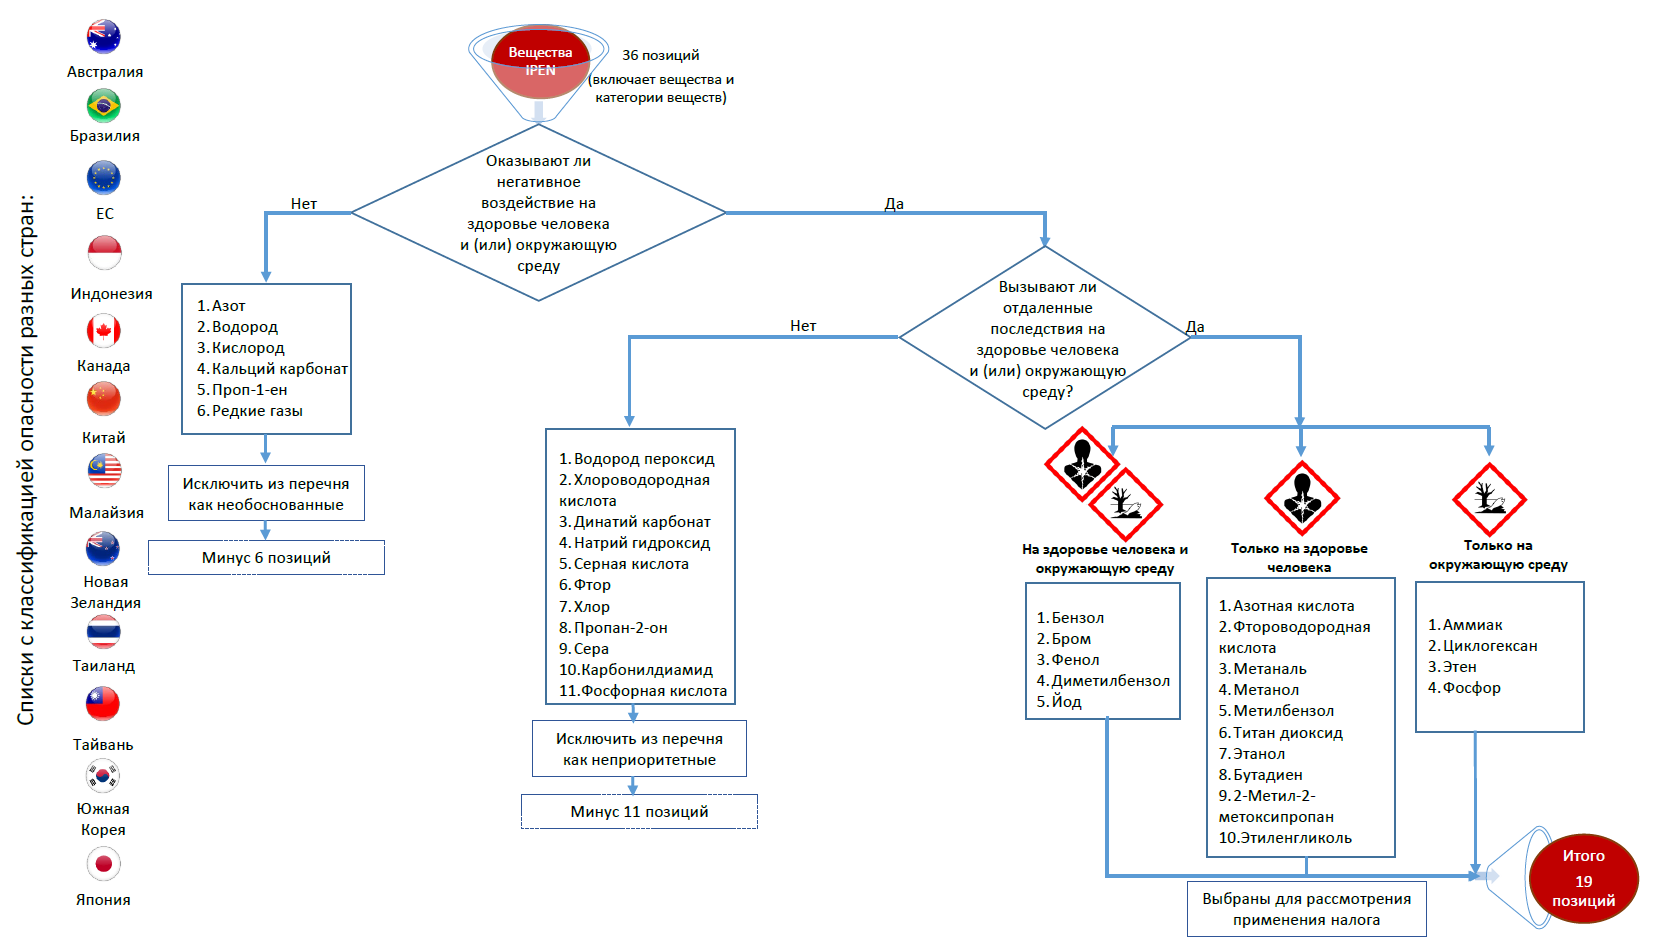
В процессе оценки КО было выявлено, что не все химические вещества, выбранные для налогообложения, оказывают негативное воздействие на здоровье человека или ОС. Так, например, азот и водород во многих странах классифицируется как вещество, обладающее только физико-химическими видами опасности, например, водород является воспламеняющимся газом.
В перечне содержатся вещества, которые обладают невысокой опасностью, т.е. не оказывают долгосрочного негативного воздействия, а также не вызывают необратимых повреждений здоровья человека и ОС. Примерами таких веществ являются: кальций карбонат, карбонилдиамид. Для карбоната кальция (CAS 471-34-1) не установлена гармонизированная КО в какой-либо из рассматриваемых стран, а согласно CCID Новой Зеландии карбонат кальция рекомендуется рассматривать, как вещество, обладающее раздражающим действием при контакте с глазами (Класс 2), что не оказывает серьезных и необратимых последствий.
Больше внимания необходимо уделить веществам, которые в большинстве стран мира оцениваются как потенциальные или доказанные канцерогены, мутагены и репротоксиканты. Алгоритм оценки обоснованности предложений представлен на слайде.
Поимо характера воздействия (краткосрочное или долгосрочное), требуется учет концентрационных пределов, так как говоря о присутствии химических веществ в составе изделий требуется учитывать их содержание и влияние на КО изделия в целом, а также вида продукции (например, сера является одним из основных сшивающих агентов при изготовлении резины, однако, используя резиновые изделия потребитель не контактирует с серой напрямую, хотя она вшита в состав готового продукта).
При формировании перечня веществ, на которые будет распространяться скоординированный налог, стоит обратить внимание на те вещества, которые обладают долгосрочным опасностью для человека, а также острой и хронической опасностью для водных организмов. Важно достигнуть единого решения на уровне различных государств в оценке опасности того или иного вещества. Анализ показал, что некоторые вещества имеют значительные различию по КО. Ярким примером является КО 2-метила-2-метоксипропана, который в ЕС, Австралии, Канаде, Китае, Малайзии, Новой Зеландии классифицируется как воспламеняющаяся жидкость 2-го класса и вещество, оказывающее раздражающее действие при контакте с кожей 2-го класса, а в Японии, Южной Корее, Тайване и Таиланде ему дополнительно присвоены канцерогенное воздействие 2-го класса и токсичность при аспирации 1-го класса.