 Цифровое
Принцип «загрязнитель платит» лежит в основе, соответствующей принципам устойчивого развития экологической политики большинства стран мира. Этот лозунг легко получает одобрение на правительственном уровне, однако часто встречает сложности при реализации на практике. Трудности могут возникнуть даже на этапе идентификации загрязнителя. Или, наоборот, виновник определён, но не платежеспособен, а материнская компания или акционеры не всегда несут солидарную ответственность. Не во всех странах есть устоявшаяся правовая база для рассмотрения таких дел, даже в случае наличия обширной практики судебный процесс проходит долго и стоит дорого. Отдельно стоит отметить случаи диффузного загрязнения, когда сложно и идентифицировать загрязнителя, и пострадавших от соответствующего воздействия.
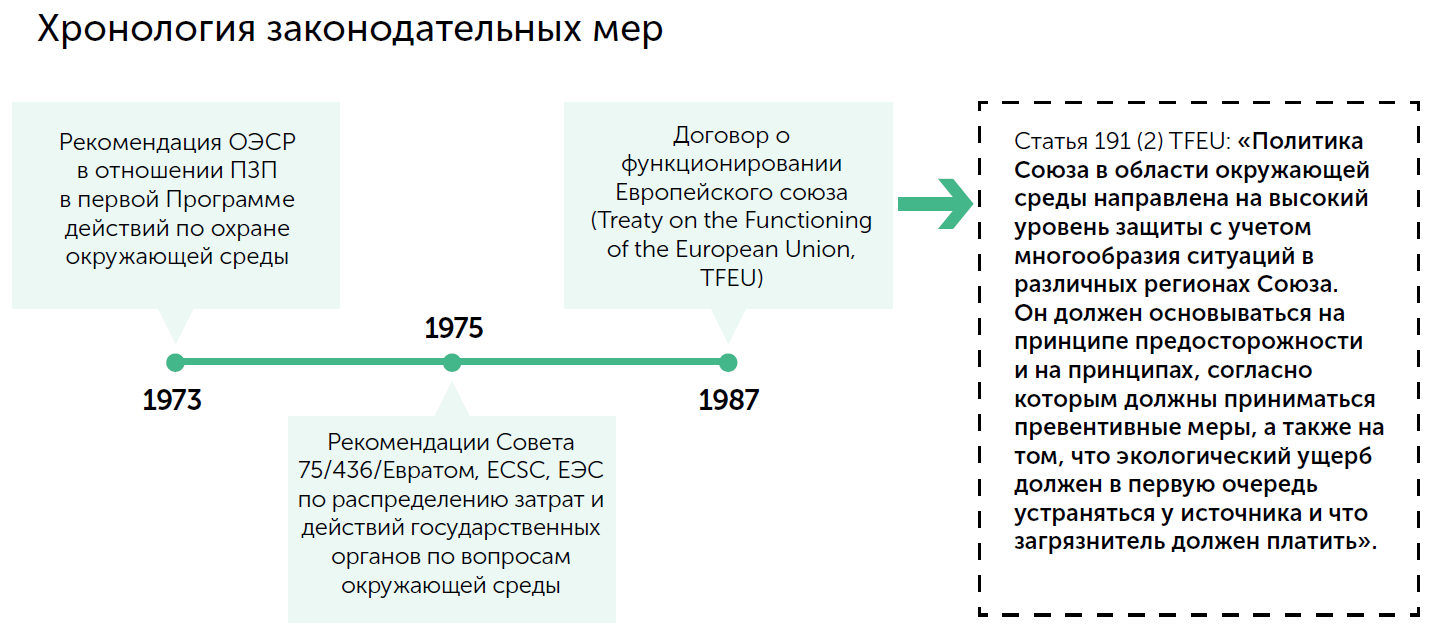
В соответствии со статьей 191 (2) TFEU, политика Союза в области охраны ОС направлена на создание высокого уровня её защиты с учетом природного разнообразия регионов. Она должна основываться на принципах предупреждения, на приоритете мер по предотвращению перед мерами по ликвидации последствий, а также на том, что необходимо стараться устранить экологический ущерб сразу у источника негативного воздействия и что загрязнитель должен оплатить расходы, связанные с таким устранением. Отсутствие самого определения ПЗП в рамках TFEU оправдано тем, что его употребление в широком спектре политик носит скорее контекстный характер. Существует исключение из общих правил в части предоставления временной финансовой поддержки из Фонда сплочения (Cohesion Fund), когда вводимые меры по реализации ПЗП признаются несоразмерными для возможностей государства-члена Союза.
Эта позиция согласуется с прецедентным правом судов ЕС, согласно которому ПЗП представляет собой отражение в законодательстве общего принципа соразмерности. Применяя ПЗП в контексте Директивы ЕС, которая, среди прочего, устанавливает ограничения на сброс нитратов фермерами, суд постановил, что государства-члены при реализации Директивы должны учитывать и другие источники загрязнения и не должны возлагать на фермеров полные затраты по его устранению. Таким образом в ПЗП отражается принцип соразмерности.
Наличие правового статуса у ПЗП оказывает значительное влияние на законодательство ЕС. Это стало очевидным при использовании Союзом методов установления цены за загрязнение и переноса затрат, где это возможно, на тех, кто его вызвал. В «Зеленой книге» [11] отмечалось, что ЕС для выполнения целей экологической политики все больше отдает предпочтение экономическим инструментам, таким как косвенное налогообложение, целевые субсидии, продаваемые разрешения на выбросы, поскольку они «обеспечивают гибкость и рентабельность». Аналогичный посыл отражен в шестой экологической Программе действий ЕС (2002-2012), ключевой идеей которой было продвижение подобных инструментов для интернализации негативных внешних эффектов посредством постепенной отмены субсидий в пользу введения платных разрешений на выбросы как более справедливого и универсального средства, а также широкого использования экологических налогов и льгот. В 2020 году этот подход был воплощен в Европейском инвестиционном плане по предотвращению климатических изменений «Зеленая сделка» [12].
Вместе с тем, в «Зеленой сделке» ясно виден акцент на важности государственной помощи, что демонстрирует несовершенство в нынешнем виде экологического законодательства ЕС в плане реализации ПЗП, когда ответственность за загрязнение в большей степени возлагается на всё наполняющее бюджет общество. Государство по-прежнему может субсидировать экологически вредные виды деятельности при соблюдении условий, изложенных в статье 107 TFEU, например, в рамках содействия развитию определенных видов или областей экономической деятельности, если такая помощь не противоречит общим интересам в торговле [11, 13].
Для устранения недостатков требуется последовательно и комплексно работать по всему спектру целей в области устойчивого развития – охране окружающей среды, противодействия изменению климата, рационального использования ресурсов и преодоления неравенства, и привнести это мышление в европейскую политику., Помимо введения общих стандартов и амбициозных по величине налогов потребуется применение антидемпинговых пошлин и пограничных налогов на выбросы углерода, а также запрет на предоставление субсидий для экологически вредных объектов промышленности, транспорта, сельского хозяйства и энергетики, поскольку они способствуют использованию загрязняющих или энергоемких продуктов или процессов. Подобное стимулирование вносит искажения в единое рыночное ценообразование, поскольку оно имеет разные границы применения в разных странах ЕС.
Имплементация ПЗП в общеевропейское законодательство привела к внесению изменений в Директиву 2010/75/ЕС о промышленных выбросах. Однако разница в национальных природоохранных политиках снижает шансы нынешних государств-членов ЕС в полной мере воспользоваться совместно накопленным опытом в решении экологических вопросов при использовании ПЗП.
В настоящее время несколько стран Восточной Европы стремятся вступить в ЕС (Северная Македония, Албания, Сербия, Турция, Черногория, Украина, Молдова, Босния и Герцеговина, Грузия). Одними из препятствий на пути евроинтеграции кандидатов стали пробелы локальных законодательств в области охраны ОС, необходимость их усовершенствования и адаптации к директивам ЕС. Рассмотрение позитивного и негативного опыта одной из крупнейших и богатейших стран Европы – Германии, имеющей одно из наиболее совершенных экологических законодательств – может оказать помощь в преодолении таких препятствий.
Особое положение Германии в деле реализации экологических принципов доказывается существенными достижениями в сфере управления водными ресурсами и энергетической политикой. Уроки, которые можно извлечь из немецкой практики, имеют ценность для законодателей во всем мире. Важнейшие отрасли германской индустрии – производство силовых машин, автомобилей, судов, химическая промышленность, транспорт.
Сельское хозяйство располагает всеми современными агротехнологиями, но составляет всего 0,9% ВВП. Основной зерновой культурой является пшеница. Промышленный сектор составляет 31% ВВП. В нем доминируют мировые гиганты Volkswagen, Daimler, BMW (автомобилестроение), BASF (химия), Bosch, Siemens (силовые машины и электроника), Blom&Voss (судостроение). Большое количество средних и малых предприятий работает в инжиниринге и общем машиностроении. Сектор услуг составляет 68,1% ВВП. В последние годы особую роль здесь играет производство программного обеспечения, обработка больших цифровых данных, логистика, банковское дело, развивается туристический сектор.
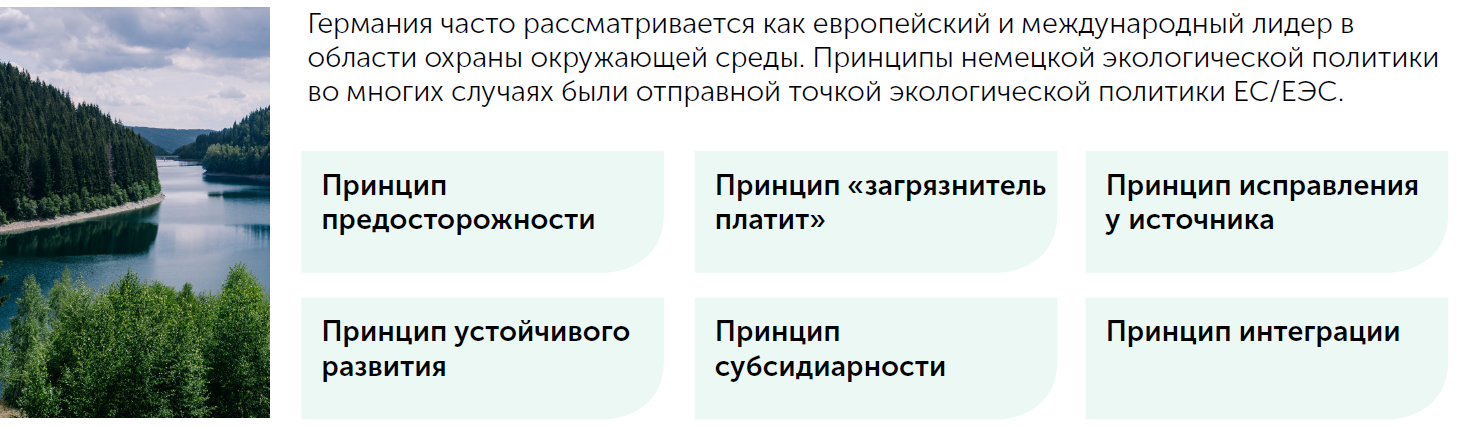
Германию часто рассматривают как европейского и международного лидера в области охраны ОС, местная экологическая политика во многих случаях была базисом для общей экологической политики ЕС/ЕЭС и существенное законодательство в этой сфере здесь появилось раньше, чем в других странах. Это привело к недовольству немецкого бизнеса и призывам к созданию условий равной конкуренции, чтобы в других государствах-членах Союза предъявлялись такие же экологические требования и, следовательно, тратились такие же суммы средств [15].
Однако Германия не всегда поддерживала амбициозную экологическую политику ЕС. Консервативно-либеральное коалиционное правительство, находившееся у власти с начала восьмидесятых до конца 1998 года, все чаще рассматривалось как блокирующее, а не как прогрессивное для экологических инициатив. Германия неоднократно не выполняла директивы ЕС, либо выполняла их слишком поздно или не полностью. Даже приход к власти коалиций с участием партии зеленых не привел к существенному улучшению роли Германии в экологической политике ЕС [16].
Несмотря на высокий в целом уровень охраны ОС (после больших усилий и инвестиций), экологическое и научное сообщество критикует внутреннюю политику правительства. Например, в ежегодном отчете Консультативного совета по окружающей среде (Sachverständigenrat für Umweltfragen), группа экспертов описала экологические успехи как довольно скромные [17]. Рецессия в Германии в начале 1990-х годов породила дебаты о влиянии экологической политики на развитие экономики [18], которые серьезно ограничили прогресс природоохранного законодательства, и даже смена правительств не приводила к ожидаемым изменениям.
Например, европейский суд постановил, что Германия не приняла меры, необходимые для выполнения европейских директив по грунтовой и питьевой воде (80/778; 76/464) [19], в области загрязнения воздуха (80/779; 89/427) [20]. Можно констатировать наличие новаторских подходов к охране ОС, которые положительно, но весьма ограниченно влияют на проведение экологической политики, в которой Германия придерживается следующих принципов:
Принцип предосторожности возник из немецкой социально-правовой традиции. Он был включен практически во все современные документы, касающиеся защиты и сохранения ОС [21]. 15-й принцип Рио-Де-Жанейрской декларации 1992 года разъясняет его смысл следующим образом: «В целях защиты окружающей среды государствам стоит проявлять осторожность и соизмерять свои возможности. При явной угрозе серьезного необратимого ущерба, отсутствие полной научной определенности не должно использоваться в качестве причины для отсрочки экономически эффективных мер по предотвращению ущерба окружающей среде». Принцип предосторожности включен в Маастрихтские соглашения об учреждении ЕС.
В Германии предписывается, что следует заранее продумывать деятельность так, чтобы избежать нанесения ущерба природе. Профилактика соблюдения правила означает раннее обнаружение опасностей для здоровья человека и ОС путем всесторонних изучений причинно-следственных связей, в том числе в случаях, недостаточно исследованных наукой. Предосторожность способствует развитию технологических процессов, которые значительно снижают нагрузку на окружающую среду, особенно вызванную использованием вредных и опасных веществ. Однако, министерство внутренних дел Германии не считает, что этому принципу дано окончательное разъяснение [22].
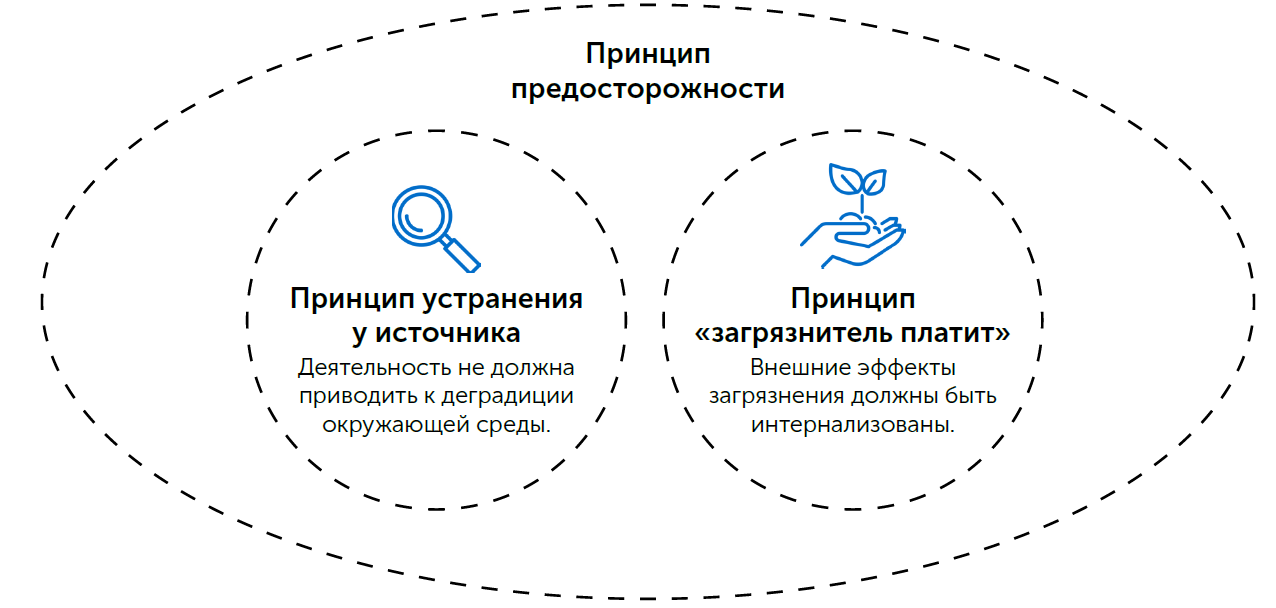
Принцип предосторожности называют центральным принципом национальной экологической политики [23]. Его можно рассматривать как сочетание других принципов [24]. Например, соблюдение принципа предосторожности интернализирует внешние эффекты загрязнения (ПЗП) и не может привести к значительному ухудшению условий окружающей среды (принцип устранения у источника). Следует подчеркнуть, что немецкий подход основан не только на предосторожности. Скорее, результат политики отражает баланс политических сил и мотиваций в отдельных случаях, поскольку, помимо защиты ОС, государство исполняет множество других функций. В административной практике многое увязано с развитием чистых производств: в немецкие стандарты включено требование использовать самые современные или даже новейшие технологии, которые должны быть проверены на соответствие принципу предосторожности [18].
ТПрименяемые в Германии технические стандарты способствуют ускоренному пересмотру регламентов и тем самым стимулируют прикладные/промышленные исследования особенно в части перспективных экспортных товаров. Благодаря этому в начале 1990-х годов немецкая промышленность занимала около 20% мирового рынка экологичных товаров [25]. Принцип пропорциональности устанавливает пределы требований к технологии, устанавливая зависимость между тратами на защиту ОС и экологическими выгодами при ее применении.
Немецкий опыт укрепления экологических стандартов показывает положительное влияние на экономическое развитие и занятость населения, даже в периоды депрессии: «Зеленое кейнсианство» практиковалось в Германии во начале 1980-х годов в виде оказания государственной помощи при инвестировании в экологические мероприятия, в результате чего получили свое развитие рынки природоохранного оборудования и услуг. В 1985 году две крупные кредитные организации совместно профинансировали такие инвестиции на сумму более 9,5 млрд (в пересчете на евро), в результате было создано почти 500 тыс. рабочих мест. В 1994 году в новые земли Германии (территории бывшей Германской Демократической Республики – ГДР) было инвестировано 3,8 млрд немецких марок [25].
Предосторожность – это интервенционистская мера со стороны государства, оправдание его участия в повседневной жизни и своих граждан во имя общего блага. Статья 1а Федерального закона по обращению с водными ресурсами требует экономить природные ресурсы; кроме того, каждое негативное воздействие, которого можно избежать, должно быть предотвращено властями независимо от текущего состояния водных объектов [26]. В недавнем прошлом были попытки увязать в стандартах экономические соображения и технические: «… каждый обязан при осуществлении мер, которые могут повлиять на водный объект, действовать с необходимой осторожностью, в зависимости от обстоятельств, избегать загрязнения воды и любых других вредных изменений ее свойств, а также добиваться желаемого щадящего использования воды с учетом естественного круговорота воды» [27].
Эти правила распространяются на все водные объекты. Статьи 26 (для поверхностных вод), 32b (для прибрежных вод) и 34 (для грунтовых вод) того же закона выражают принцип предосторожности в виде определенных указаний: «… вещества могут храниться или утилизироваться только таким образом, чтобы не возникало беспокойства о загрязнении воды или любых других вредных изменениях ее свойств. То же самое относится и к транспортировке жидкостей и газов по трубопроводам. Разрешение на сбросы веществ в водные объекты может быть выдано только в том случае, если нет опасений по поводу вредного загрязнения грунтовых вод или каких-либо других вредных изменений их свойств». Статья 7a Федерального закона о целевом уровне качества подземных вод воплощает принцип предосторожности в требовании выдавать разрешения на выбросы только в том случае, если производимая при этом нагрузка на ОС настолько низка, насколько позволяют современные технологии, что соответствует законодательству ЕС [26].
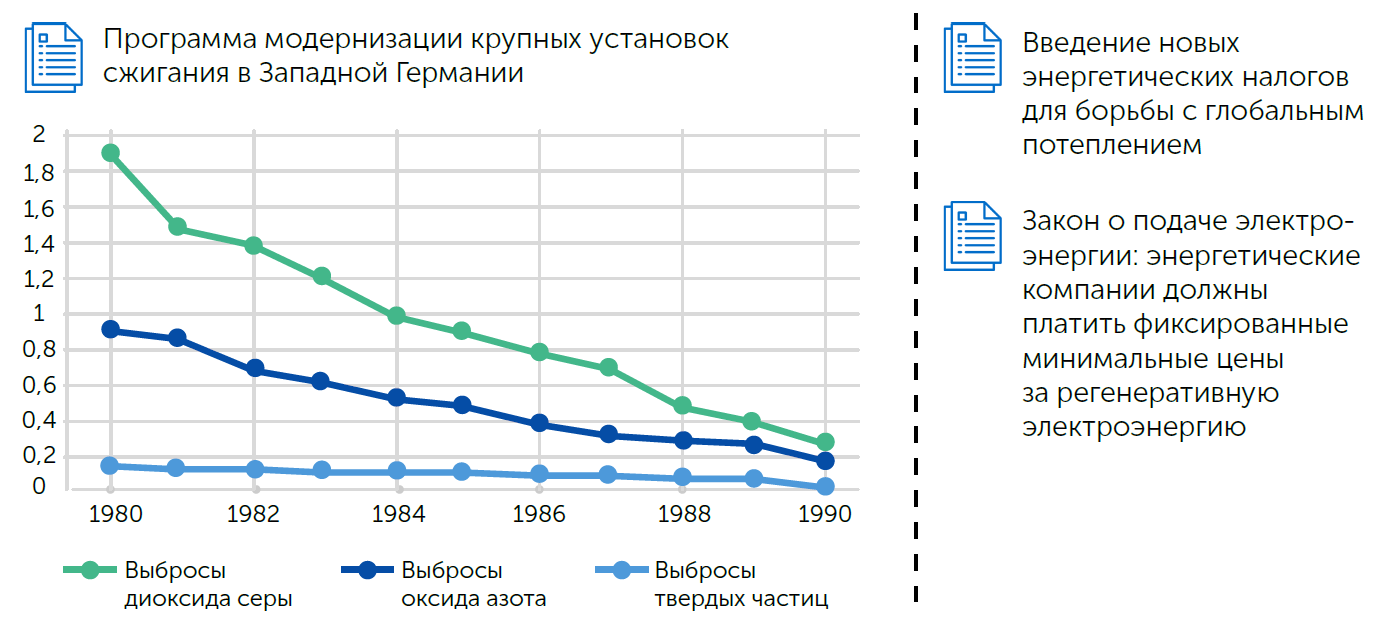
Долгое время экологические принципы были малоприменимы в секторе энергетики [28]. Например, цель экологически приемлемого энергоснабжения лишь недавно была включена в Федеральный закон об управлении энергетикой [29]. До этого акценты делались исключительно на вопросах цены, надежности и достаточности генерации и передачи энергии к потребителям. На практике происходит введение нового углеродного налога на энергоснабжение с декларируемой целью борьбы с антропогенным вкладом в глобальное потепление, хотя признается, что собственно климатические выгоды от этой фискальной меры, вероятно, будут умеренными.
Кроме того, будущее сокращение доходов в результате усиления конкуренции в энергетическом секторе не сможет компенсировать возрастание расходов в виде налога на энергию. Средние и крупные теплоэлектростанции дополнительно подпадают под действие Статьи 5 (2) Федерального закона о контроле за выбросами, которая требует применять принцип предосторожности при строительстве и эксплуатации таких объектов. Чтобы удовлетворять таким критериям, нужно использовать самые совершенные технологии. Статья 5 (1) требует использование тепла, отходящего от промышленных установок, для своих или сторонних нужд (если это возможно и разумно).
Еще одной мерой, связанной с принципом предосторожности, является подтвердивший свою эффективность Федеральный закон о подаче электроэнергии, который обязывает сетевые компании закупать регенеративную электроэнергию по минимально фиксированной цене, превышающей рыночную. Цена закупки электроэнергии, получаемой при ветрогенерации, была установлена на уровне 90% от цены её последующей продажи, что позволило существенно расширить долю этого сектора. В 1999 году в Германии было введено 1 569 МВт новых мощностей ветрогенерации, которые достигли 4 443 МВт, или 45% от совокупных мировых [30]. В то время отрасль обеспечивала около 13 000 рабочих мест [31] и ее рост способствовал энергетической независимости страны. Закон о подаче электроэнергии поддерживает поиски альтернативных видов топлива с меньшим следом загрязнений.
В 1980-х годах в Западной Германии, как ответ на опасения по поводу кислотных дождей и гибели лесов (хотя предполагаемая причинно-следственная связь на тот момент еще не была полностью установлена), была принята Программа модернизации крупных установок сжигания топлива. За 10-летний период программа позволила сократить выбросы диоксида серы на крупных установках сжигания с 1,9 до 0,3 млн т, оксидов азота с 0,96 до 0,25 млн т и твердых частиц с 0,1 до 0,02 млн т (см. Рисунок 22). Произведенные при этом инвестиции сократили безработицу и оставили деньги в национальной экономике. ПЗП отражен в статье 174 (2) актуальной редакции Программы в виде требования несения всех расходов, связанных с загрязнением, лицами, виновными в его причинении; при этом остается открытым для обсуждения характер и масштабы таких расходов и обстоятельств, при которых будут сделаны исключения из правила.
Применение ПЗП снижает необходимость введения дополнительных мер по охране ОС и соответствует идее рыночной экономики, что участники должны платить за все издержки, которые они вызывают [23]. ПЗП для Германии буквально переводится как принцип причинности или ответственности субъекта за все аспекты негативного воздействия на ОС, возникающие в результате его деятельности.
Аналогом ПЗП является принцип «общего бремени» (солидарной ответственности), который означает, что общество в целом должно оплачивать расходы по охране ОС [23], для чего принимаются традиционные интервенционистские меры экологической политики. Примерами могут служить введение стандартов на продукцию, лицензирование определенных видов деятельности. Федеральный закон об экологической ответственности применяется к крупным предприятиям, таким как электростанции или сталелитейные заводы. Он требует, чтобы все расходы третьих сторон или широкой общественности, связанные с деятельностью или продуктами, оказывающими негативное воздействие на ОС, оплачивались теми, кто ответственен за такое воздействие. Это подразумевает наличие компенсационного механизма, однако на практике учитывают только те затраты на природоохранные мероприятия, которые являются следствием требований государства.
Зачастую ПЗП невозможно реализовать в полной мере. В отношении таких экологических проблем, как гибель лесов, невозможно точно определить источник и масштаб нанесенного ущерба. Принцип солидарной ответственности запускает работу фондов, в которые платят компании соответствующего сектора, и таким образом, решает эту проблему [23]. Особую сложность представляет ситуация в Восточной Германии. Многие компании обанкротились в результате последовавших после воссоединения страны процессов экономической реструктуризации, многие оставили после себя объекты накопленного вреда. В таких случаях ПЗП не мог быть действенно применен и финансовое бремя ликвидации последствий загрязнений легло на немецкое государство, при определенной финансовой поддержке Европейского Союза.
Немецкая практика показывает, что полное применение ПЗП не всегда отвечает общим интересам. Например, попытки помешать судовладельцам незаконно сбрасывать балластные, трюмовые и промывные воды танкеров в море путем выявления таких загрязнителей были не очень успешными, а затраты на расследования были чрезвычайно высокими. Целесообразнее было бы организовать экологически безопасную утилизацию нефти на основе принципа общего бремени, в данном случае правительство организует и оплачивает такую утилизацию в портах вместо судовладельцев [32].
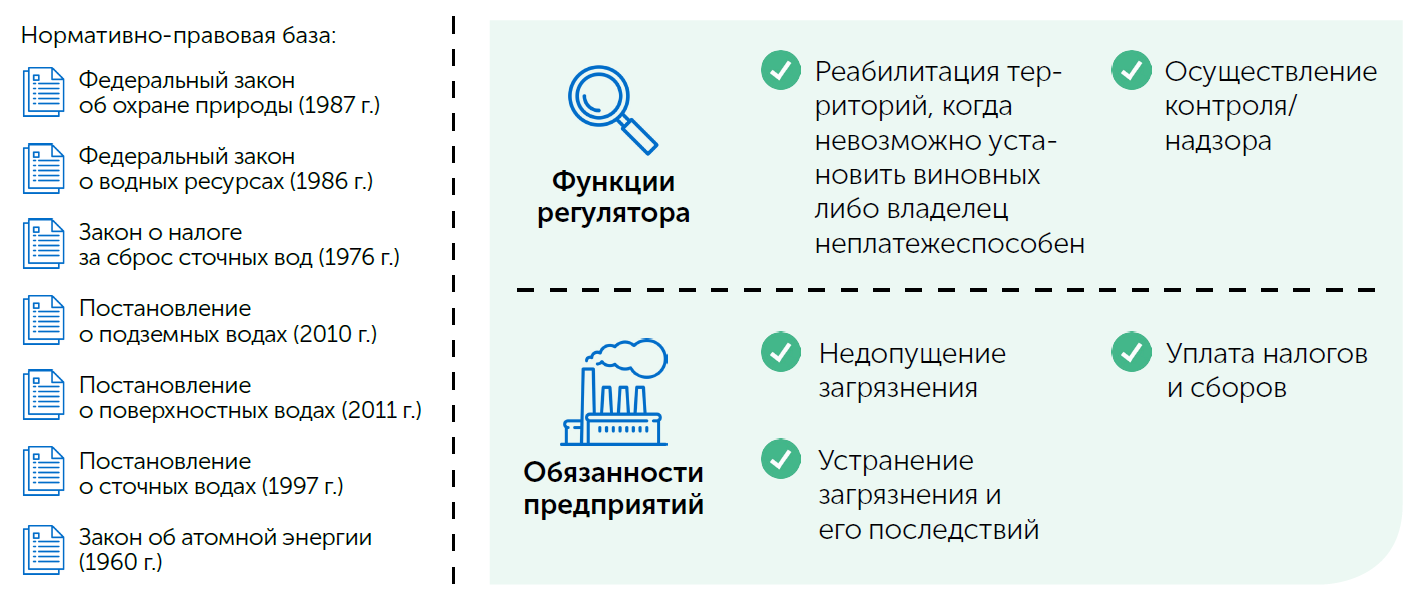
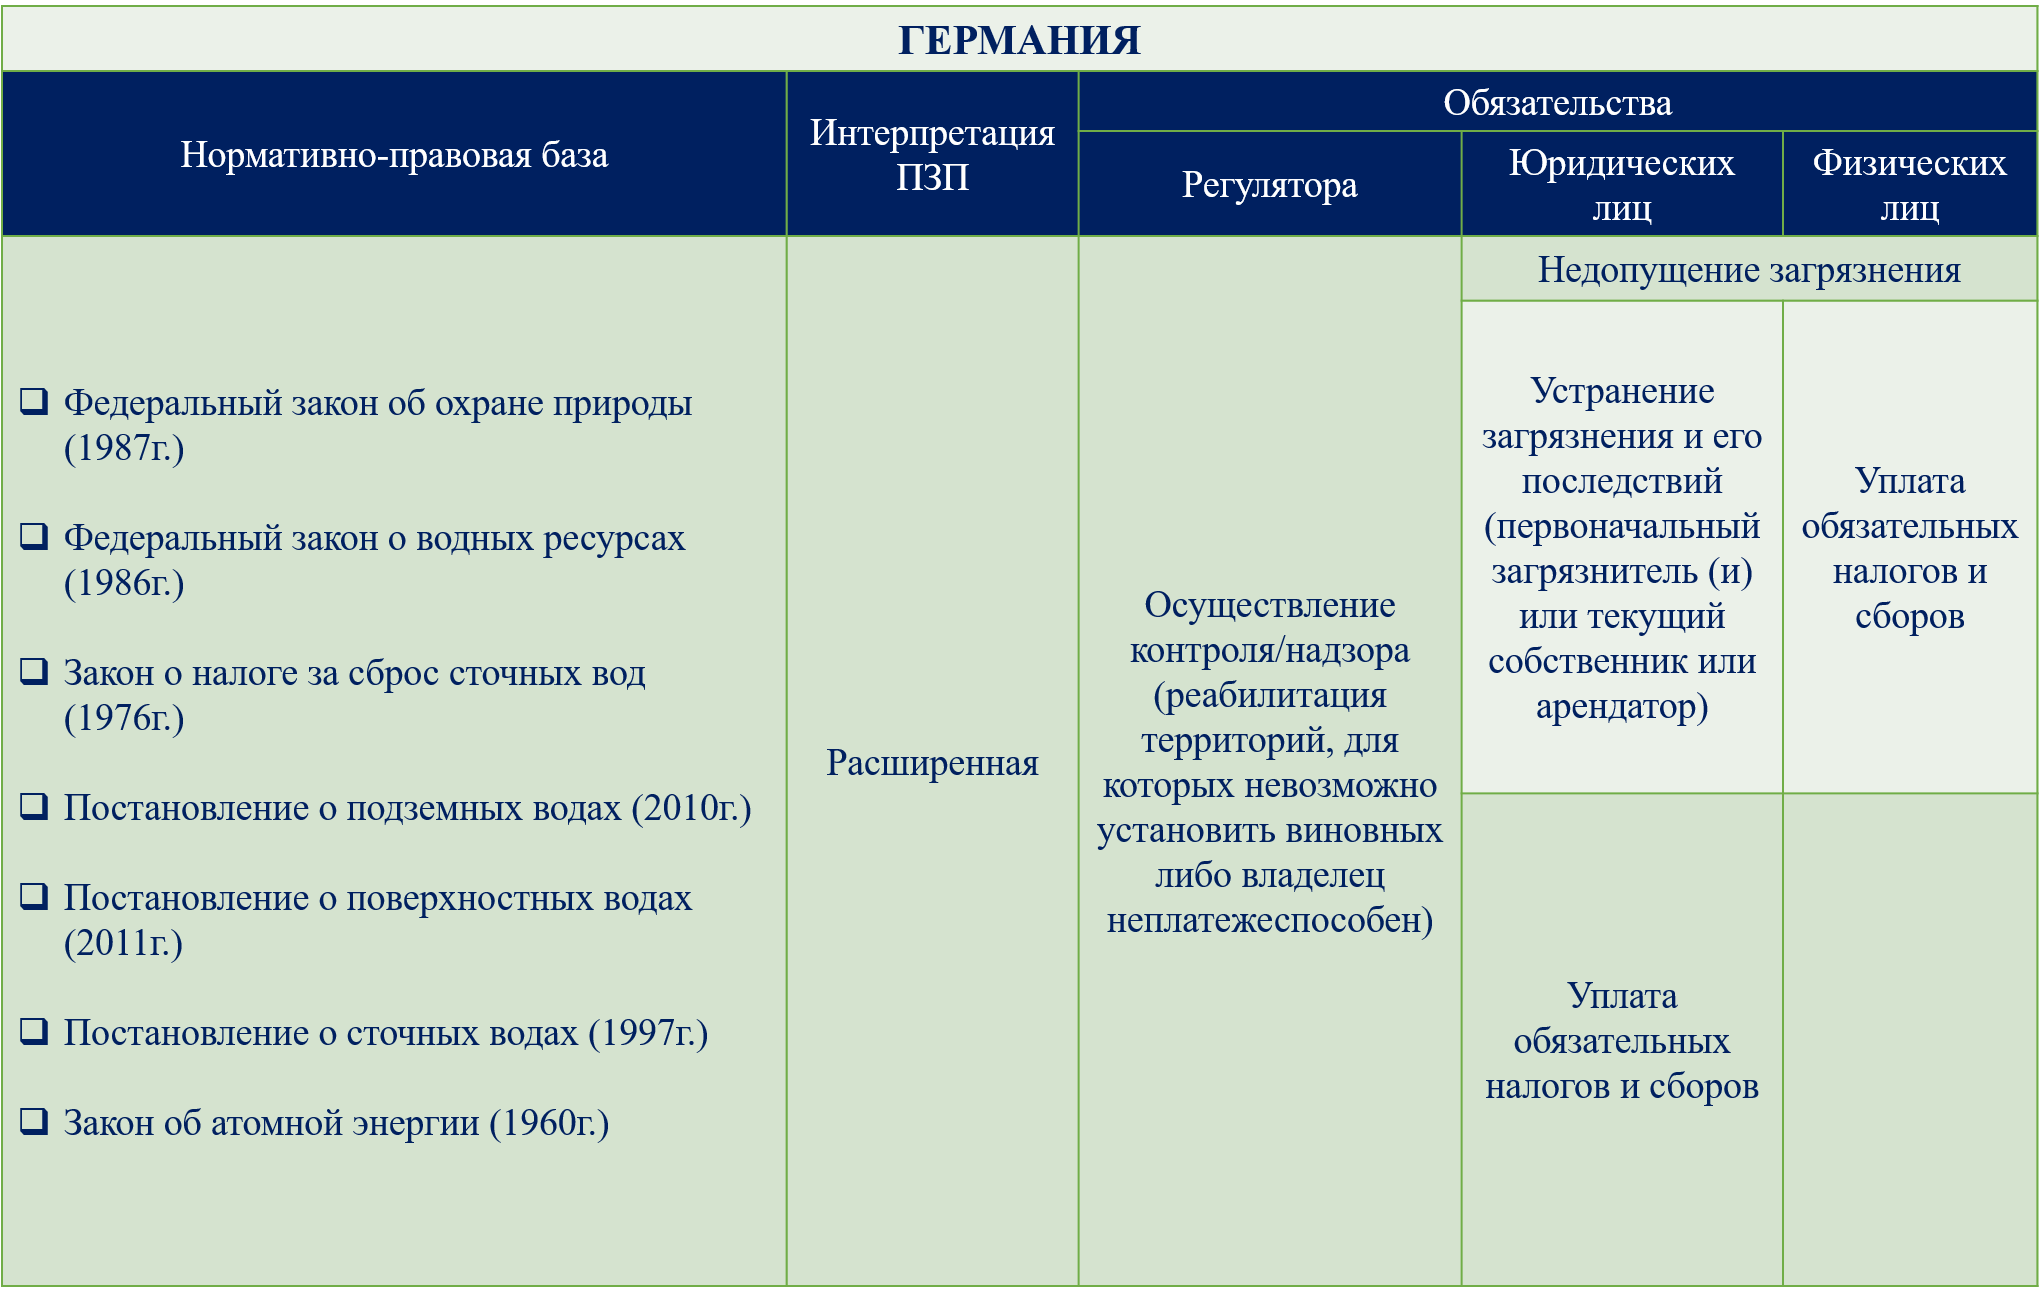
Статья 8 Федерального закона об охране природы (1987 г.) требует, чтобы любой, кто несет ответственность за действия, имеющие отношение к природе и ландшафту (и которые требуют разрешения властей), должен избегать негативных последствий для природы и ландшафта. Если избежание негативных последствий невозможно, требуется компенсация [15]. Например, негативное воздействие на ОС, вызванное строительством новой электростанции, дороги или судоходного канала, может быть компенсировано посадкой деревьев на прилегающей территории. На практике такой подход помогает сохранению локальных экосистем.
Правительство страны обеспечивает надлежащее водоснабжение граждан, промышленности и сельского хозяйства, а также поддержание качества водных ресурсов. Основными задачами являются мониторинг водных объектов, определение предельных значений сбросов, а также улучшение качества используемой воды и создание водоохранных зон. Юридически это воплощено в Федеральном законе о водных ресурсах, который утверждает, что любое лицо, которое воздействует на водный объект путем сброса веществ таким образом, что физические, химические или биологические характеристики водоема изменяются, должно нести ответственность за возмещение ущерба, причиненного другим лицам в результате такого воздействия. Если загрязнителей несколько, то они несут солидарную ответственность. Операторы установок должны компенсировать ущерб, даже если они эксплуатируются в соответствии с законом и в границах, установленных компетентными органами [33].
Федеральный закон о сборах сточных вод (1976 г.) устанавливает налог на загрязнение воды в соответствии с принципом ПЗП. Собранные средства должны использоваться для финансирования мероприятий по улучшению качества воды.
Власти большинства земель Германии ввели налоги или сборы за забор воды из подземных и поверхностных водоемов, для чего приняты региональные постановления о подземных водах (Grundwasserverordnung) и о поверхностных водах (Oberflächengewässerverordnung) [19]. Эта мера не связана с загрязнением как таковым, но явно иллюстрирует применение ПЗП, поскольку направлена на борьбу с истощением ресурса и неблагоприятными побочными эффектами, возникающими в результате забора воды. Введение платы за сбросы сточных вод и налогов на использование водных ресурсов дало толчок к сокращению водопользования и ограничению загрязнения и обеспечило источник финансирования для водоохранных мероприятий.
Существуют также коммунальные сборы за водоотведение, которые должны покрывать расходы на содержание канализационной инфраструктуры, то есть показывать применение ПЗП. Однако, на практике услуги по водоотведению постоянно требуют субсидирования [25].
Имеются серьезные препятствия к внедрению ПЗП в энергетическом секторе Германии, зависящего в значительной степени от ископаемого топлива, сжигание которого приводит к образованию парниковых газов. Добыча и использование немецкого угля постоянно субсидируется, что не соответствует ПЗП [14]. Ядерная энергетика подразумевает и внешние экологические издержки, добыча урана в Восточной Германии оставила после себя сильно загрязненные территории, на очистку которых оценочно придется потратить миллиарды долларов [34]. Кроме того, неясно, достаточно ли надежно защищены и застрахованы ядерные объекты и объекты для хранения ядерных отходов и насколько велики связанные с этим риски [17].
Таким образом, можно сказать, что в Германии развивается совокупность подходов к реализации определенных экологических принципов, в частности ПЗП.
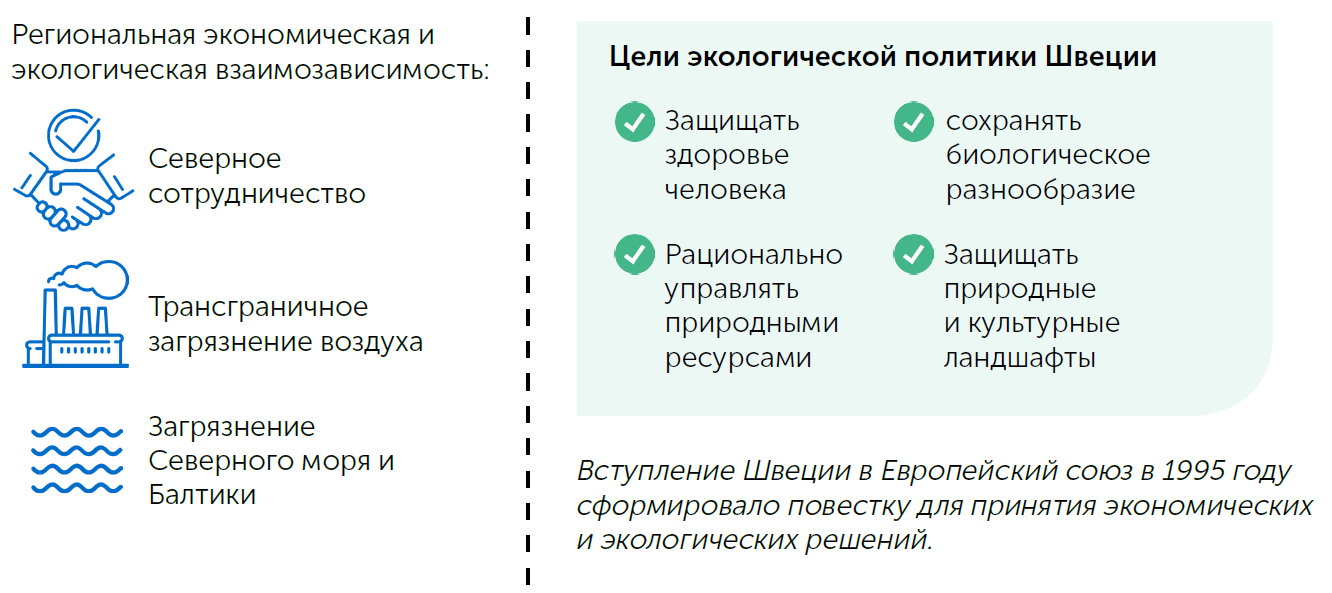
В 1970-е и 1980-е годы экологические проблемы занимали главенствующие позиции в повестке дня Швеции, несмотря на относительно низкую плотность населения страны и умеренный экономический рост того периода. Помимо особенности национальных настроений, экологическая активность Швеции взаимосвязана со всем регионом Северной Европы (Северное сотрудничество, трансграничное загрязнение воздуха, загрязнение Северного моря и Балтики), не случайно первая Конференция ООН по окружающей среде была проведена в 1972 году в Стокгольме [35]. Её целью было выявление наиболее актуальных экологических проблем и получение согласия о мерах по их решению. Во второй половине 1980-х годов Швеция также активно включилась в обсуждение глобальных экологических проблем (изменение климата, деградация озонового слоя).
Вступление Швеции в Европейский союз в 1995 году обеспечило контекст принятия эколого-экономических решений. Задачами в области устойчивого развития признаны защита здоровья человека, сохранение биологического разнообразия, рациональное управление природными ресурсами и сохранение природных и культурных ландшафтов.
За последние 25 лет Швеция разработала эффективную и зачастую весьма новаторскую экологическую политику, направленную на достижение следующих результатов:
В докладе ОЭСР излагаются условия для оценки степени экологического прогресса, а также устанавливаются показатели такой оценки: выполнение внутренних целей и следование международным обязательствам [35]. Основными достижениями экологической политики Швеции признаются:
В Швеции разработаны стратегии, основанные на точных количественных целях и периодическом контроле за экологическими показателями вплоть до уровня национального парламента.
Сегодня экологическая политика Швеции сосредоточена на решении следующих вопросов: изменение климата, разрушение озонового слоя, подкисление почв и водных горизонтов, изменение качества городской среды, эвтрофикация, загрязнение тяжелыми металлами и стойкими органическими соединениями, деградация и восстановление земельных и водных ресурсов, создание замкнутого цикла продукции и управление отходами, обеспечение химической и ядерной безопасности.
В течение последних десяти лет экономические инструменты использовались для индивидуального подхода к лицензированию загрязнителей, для поддержки финансирования природоохранной деятельности и обеспечения функционирования нормативных актов и добровольных соглашений, защиты экологической информации. В 2020 году расходы на окружающую среду в Швеции составляли более 7 миллиардов шведских крон.
До сих пор реализация экологической политики не создавала существенных проблем для шведской экономики в целом. Большая часть расходов на охрану ОС покрывается загрязнителями и заказчиками экологических услуг. Швеция строго придерживается принципов «загрязнитель платит» и «пользователь платит», общие поступления от экологического налога в 2021 году составили 103 миллиарда шведских крон. В незначительном объеме субсидируются мероприятия по предотвращению загрязнений.
Тем не менее в стране существует необходимость дальнейшего повышения экономической эффективности экологической политики при одновременном решении ряда остающихся проблем, таких как гармонизация индивидуальных подходов с законодательством ЕС, внедрение интегрированной системы контроля загрязнений (применяемую к эмиссиям в воду и воздух), управления промышленными отходами.
Сельское хозяйство составляет 1,4% ВВП страны. Хотя производство превышает внутреннее потребление, значительное количество продуктов питания необходимо импортировать из-за отсутствия разнообразия сельскохозяйственных культур. Страна обладает богатыми природными ресурсами: лес, металлы, гидроэнергетика. Промышленный сектор обеспечивает 22,2% ВВП, в нем доминируют такие компании, как Volvo, Saab, Ericsson, AstraZeneca, Electrolux, Ikea, H&M и другие. Основными отраслями промышленности являются обработка древесины, производство бумаги, пищевая, фармацевтическая, электронная промышленность, автомобильное и авиастроение. Сектор услуг представлен обслуживанием глобальных IT-коммуникаций и обеспечивает 65,2% ВВП.
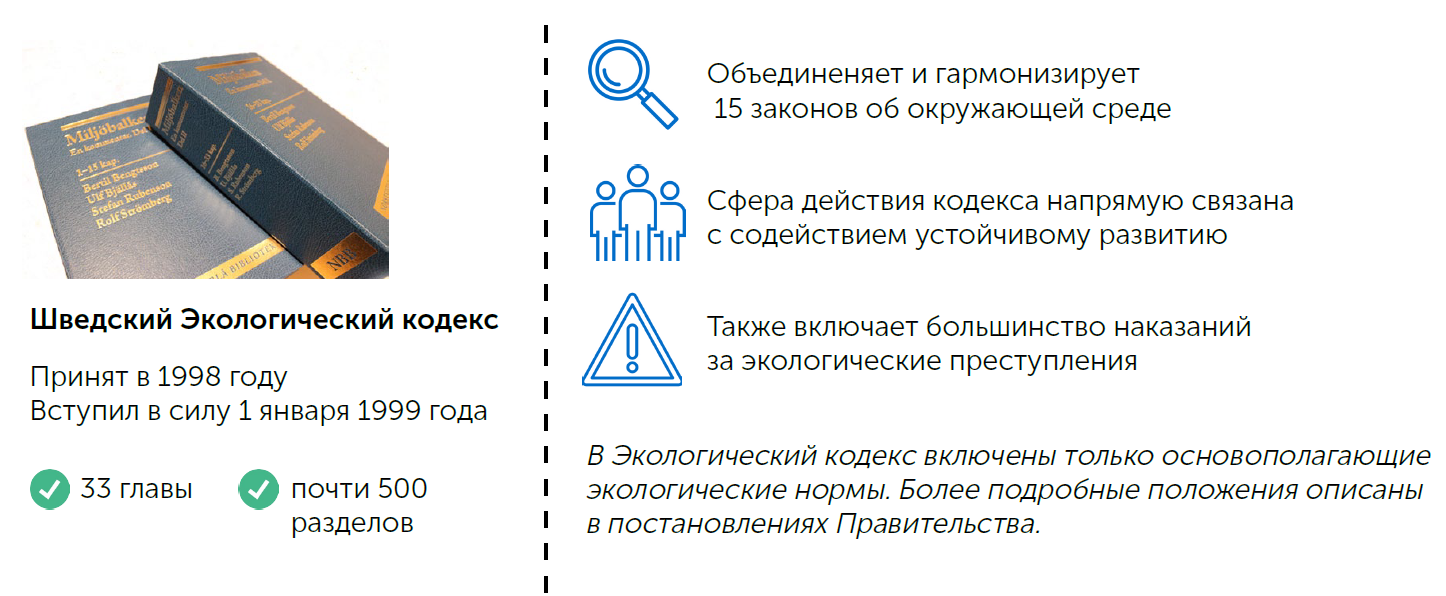
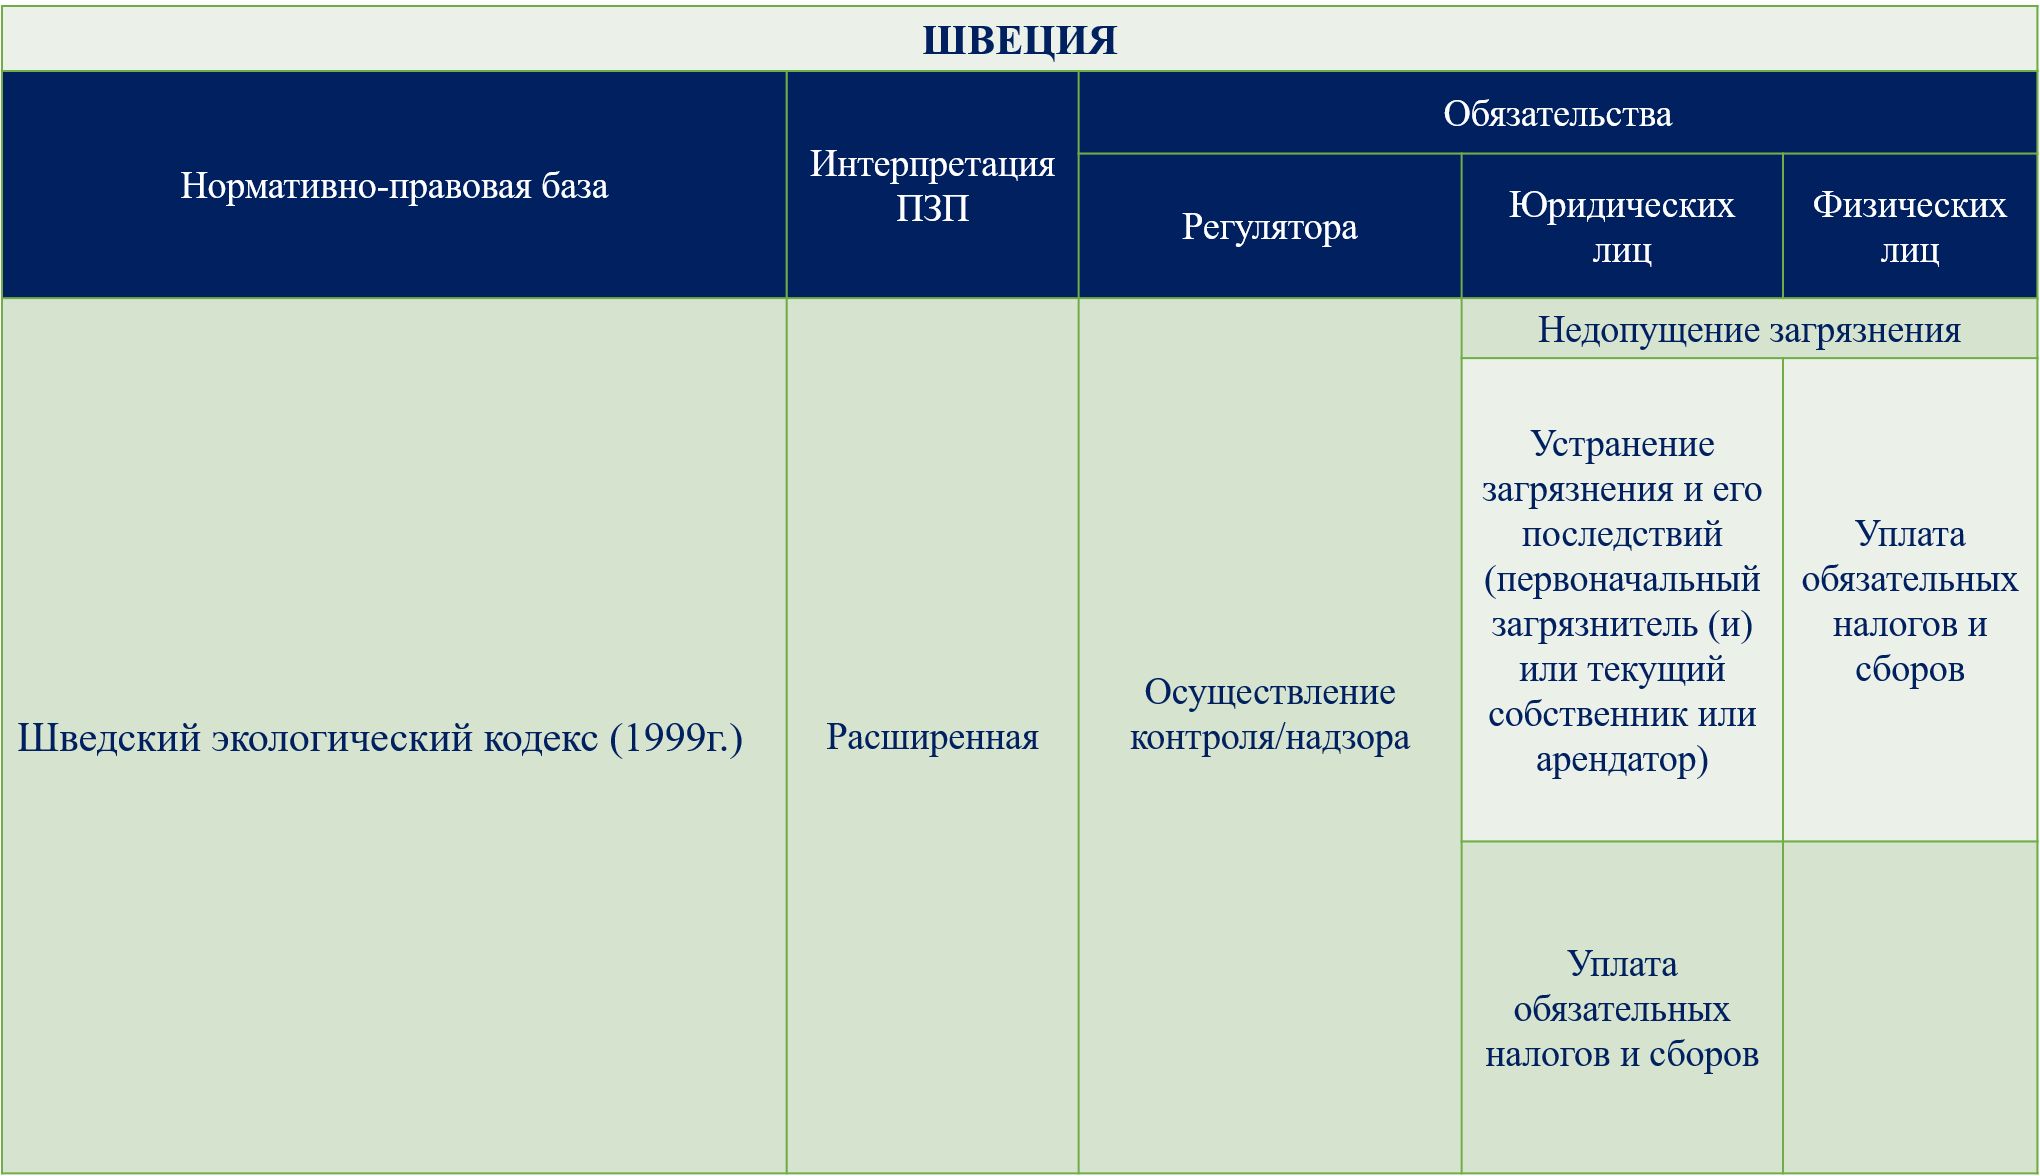
В Швеции с 1999 года действует Экологический кодекс (The Environmental Code, далее по тексту - Кодекс), созданный для объединения и гармонизации 15 законов об охране ОС, принятых ранее. Его цель – содействие устойчивому развитию, для этого Кодекс должен применяться таким образом, чтобы:
Кодекс применим ко всем видам деятельности или мерам, которые имеют значение для достижения целей устойчивого развития как в частной, так и в корпоративной деятельности. Глава 2 содержит ряд общих правил, наиболее важными из которых являются принцип предосторожности, ПЗП, принцип выбора продукта и принципы управления ресурсами и их вторичного использования [36]. Правила обладают превентивным эффектом, поскольку они обязывают каждого оператора экологически опасного производства оценивать экологические последствия своей деятельности как до ее начала, так и в процессе.
Надзорные и лицензирующие органы используют общие правила для принятия решений о судебных запретах, условиях выдачи разрешений и. т. д. Однако, шведское право допускает наличие индивидуальных особенностей у каждого проекта, в результате документы постоянно пополняются нововведениями. В Кодексе также собраны виды наказаний за экологические преступления. Штрафы устанавливаются надзорными органами, но могут быть обжалованы в суде. Если оператор продолжает совершать несанкционированные действия, размер штрафа увеличивается. Это является эффективным инструментом реагирования на нарушения положений об охране ОС. В главе 29 в разделе 1 говорится, что любое лицо, которое умышленно:
то за экологическое правонарушение лицо наказывается штрафом или тюремным заключением на срок не более двух лет. Если преступление является тяжким, то наказанием является лишение свободы на срок не менее шести месяцев и не более шести лет. При рассмотрении тяжести преступления особое внимание должно уделяться тому, причинило ли оно или могло причинить длительный ущерб в крупном размере или же это деяние имело особо опасный характер. При оправдании загрязнителя с учетом обстоятельств, наказание на него не налагается.
Согласно главе 2 Кодекса любое лицо, совершившее преступление, упомянутое в первом разделе, по неосторожности, наказывается штрафом или лишением свободы на срок до двух лет за преступление, связанное с причинением ущерба окружающей среде. В главе 3 указано, что любое лицо, которое намеренно или по грубой небрежности обращается с химическими веществами или продукцией, которая содержит химические вещества, не принимая никаких защитных мер, не рассматривая безопасные альтернативы продукта или любые другие меры предосторожности, наказывается лишением свободы на срок не более двух лет.
Кодекс содержит 33 главы, состоящие из почти 500 разделов, при этом в него включены только основополагающие экологические нормы. Руководящими документами являются постановления шведского правительства. Министерство окружающей среды публикует англоязычный перевод Кодекса, но не несет никакой юридической ответственности за вытекающие из его использования последствия [36]. Ярким примером использования Кодекса стал запрет Швеции на добычу урана, угля, лигнита, нефти и природного газа и ужесточение правил добычи алюминия, вступивший в силу с 1 июля 2022 года в виде поправок к Закону о полезных ископаемых [37].
Швеция очень эффективно поощряет и поддерживает значительными людскими и финансовыми ресурсами международное сотрудничество по вопросам охраны ОС. Были инициированы протоколы о сокращении воздействия в рамках Конвенции о трансграничном загрязнении воздуха на большие расстояния, приняты общие цели на международном уровне, касающиеся восстановления района Балтийского моря, и связанные с ними целевые показатели (например, сокращение эмиссий некоторых тяжелых металлов) [35]. Со своей стороны, Швеция выполнила свои обязательства, касающиеся выбросов оксида серы (SO2) в воздух и сбросов в воду ряда загрязняющих веществ, таких как фосфор и свинец. Приняты дорогостоящие меры по сокращению поступления азота в прибрежные воды (например, с очистных сооружений). Ранее согласованных на международном уровне сроков запрещено производство и потребление ряда озоноразрушающих веществ, и приняты шаги по сокращению выбросов углекислого газа (CO2). Швеция является крупной страной-донором: бюджет помощи развивающимся странам значительно превышает установленный целевой показатель в 0,7 % ВВП. В стране эффективно развивается экологическое сотрудничество с государствами Центральной и Восточной Европы.
Несмотря на общее благополучие в сфере состояния ОС, Швеция страдает от кислотных осадков, вызванных главным образом трансграничным загрязнением воздуха и трансграничным загрязнением воды в Балтийском море.
Основные направления экологической политики Швеции:
В заключение следует отметить, что в Швеции существует надежная система экологического менеджмента и высокий уровень развития эколого-правовой системы. Ежегодно рассматриваются 8 600 дел, относящихся к экологическим вопросам, из чего понятно, что судебные органы осознают экологические проблемы и глобальную ответственность по защите человека и ОС от загрязнений. Законы по охране ОС скомпилированы в Экологический кодекс и предусматривают строгую ответственность загрязнителя. Гармонизация законодательства привела к тому, что загрязнители платят не за право загрязнять, а за то, чтобы не допустить загрязнение, что свидетельствует о применении расширенной интерпретации ПЗП. Стимулирующий эффект для заинтересованности в снижении загрязнений достигнут за счет наложения серьезных санкций и уголовной ответственности в отношении ответственных лиц загрязнителей.
Международные соглашения требуют, чтобы загрязнители в принципе несли расходы, связанные с загрязнением. Существует необходимость определить рамки, в соответствии с которыми осуществляется ответственность за расходы по управлению, обработке и утилизации загрязнений.
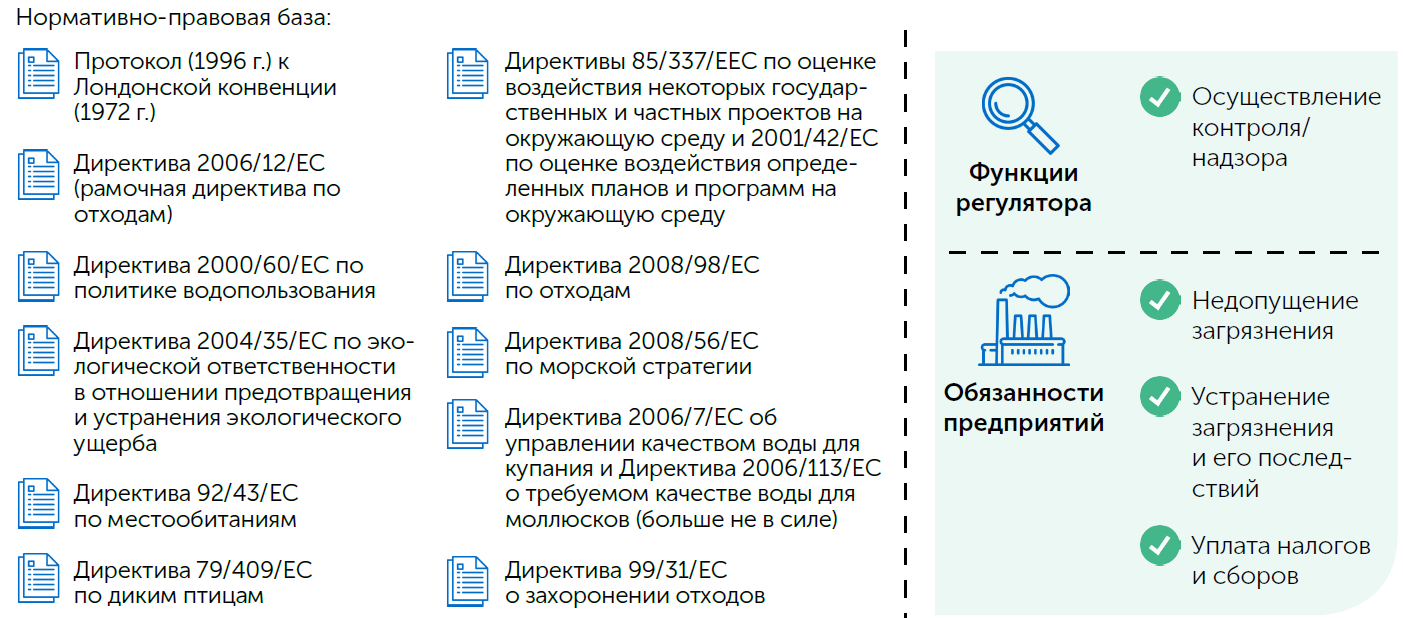
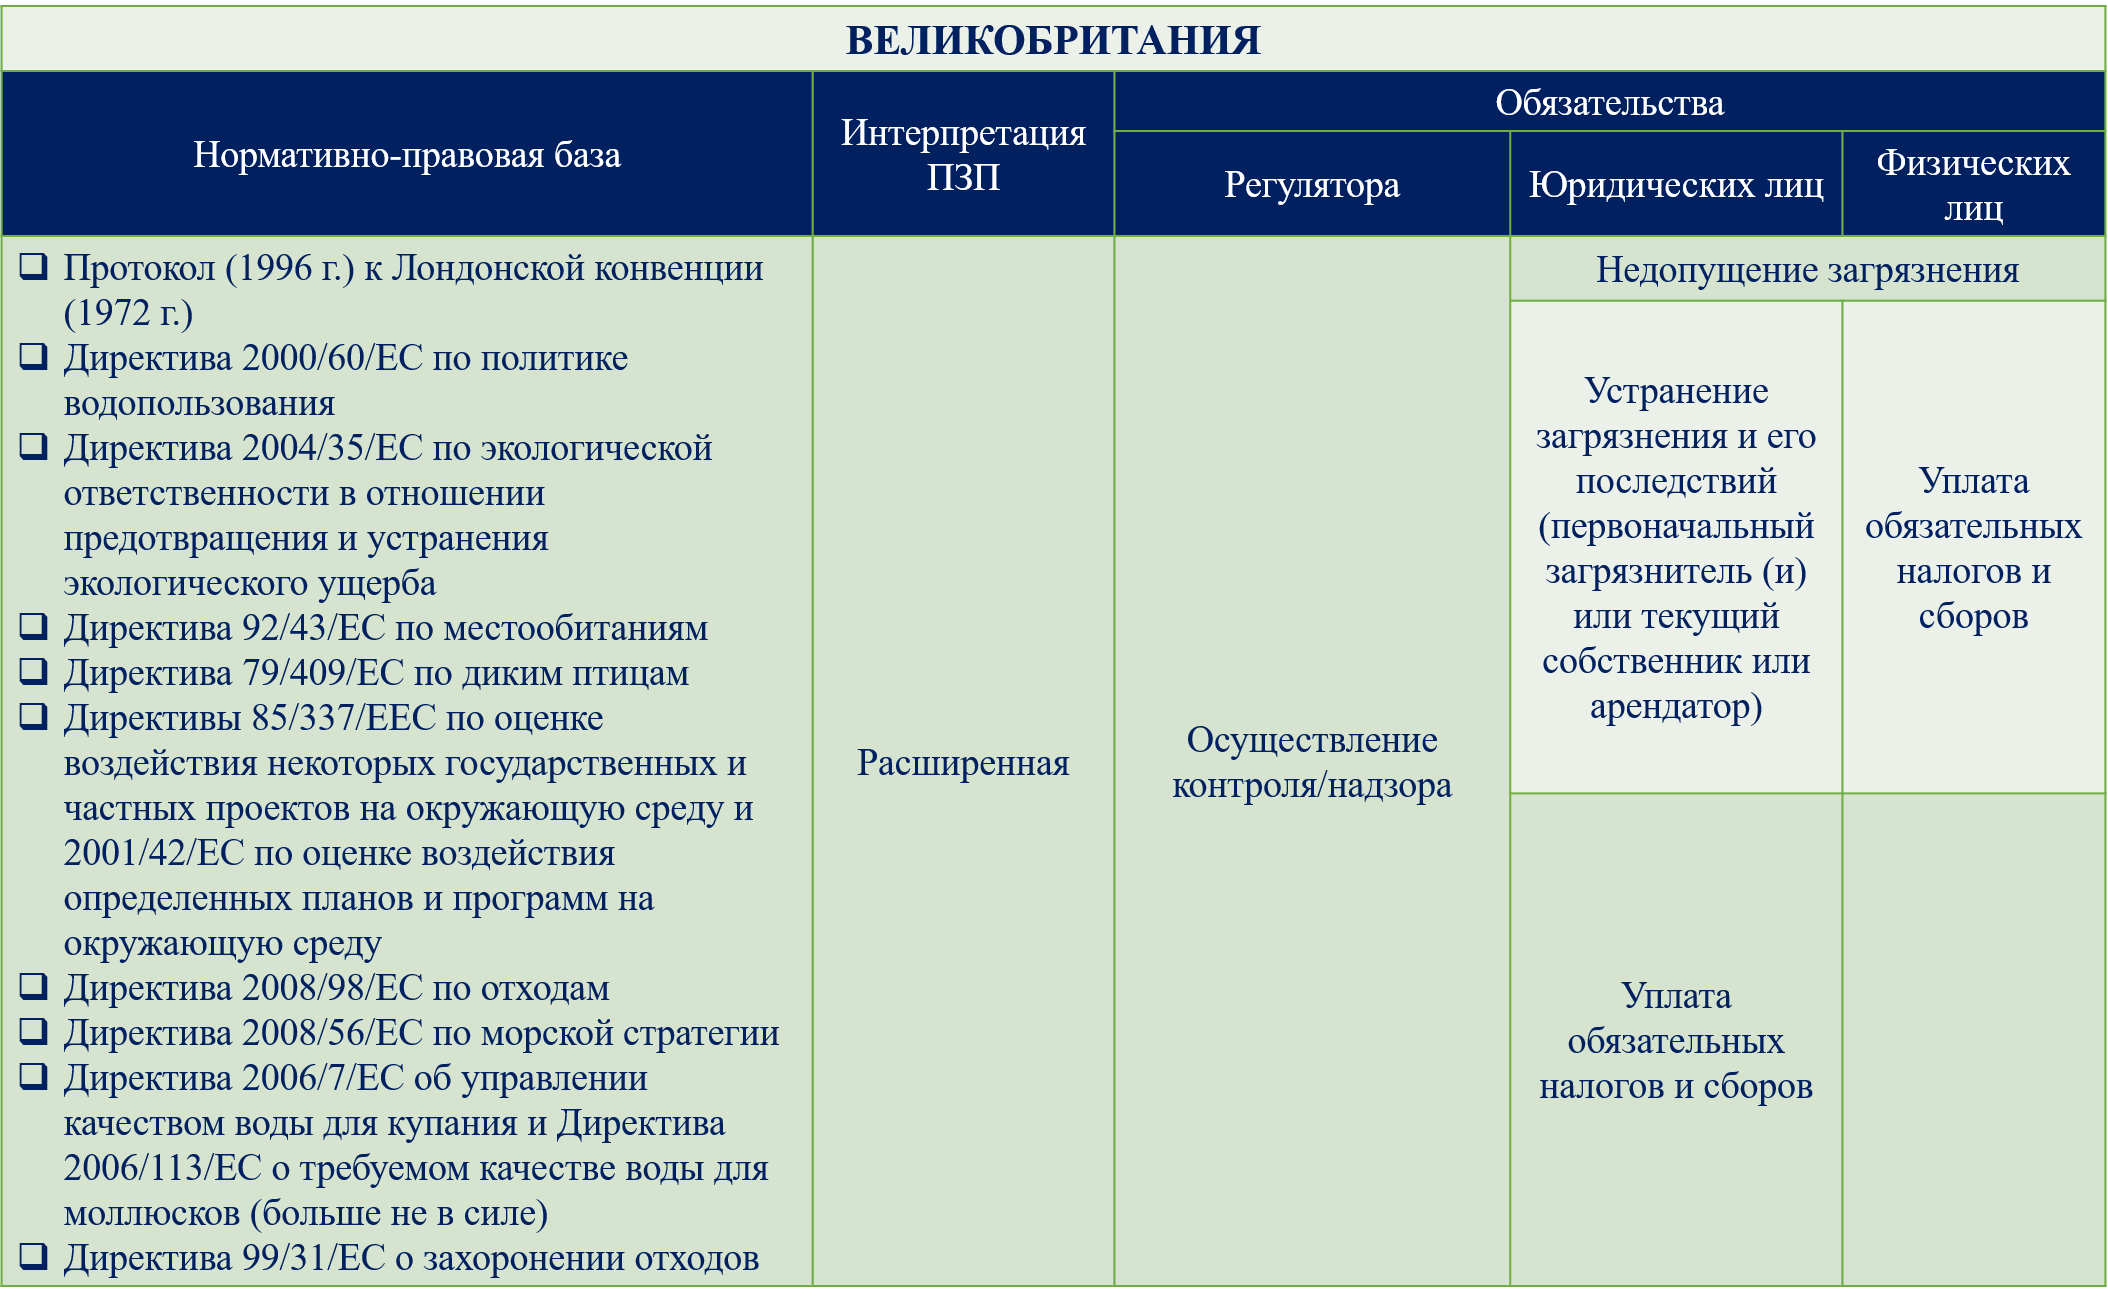
На долю сельского хозяйства в 2019 году в Великобритании приходилось около 0,61% ВВП, на обрабатывающую промышленность – 17,41%, большая часть приходилась на сектор услуг и составляла 71,26%, при этом основной вклад в сектор приносят финансовые услуги. Такие отрасли, как угольная, газовая, железнодорожная, электроэнергетическая и сталелитейная, создали высокоиндустриальную страну, но при этом оставили необратимые последствия на земле. Поиск ответственных за источники загрязнения зачастую осложнен исторической давностью. ПЗП закреплен в различных законодательных актах Великобритании, имеющих отношение к обработке и утилизации загрязнений. К ним относятся:
1. Рамочная директива по отходам. Статья 15 Директивы 2006/12/EC требует, чтобы расходы по удалению отходов несли владелец отходов и/или предыдущие владельцы или производитель продукта, из которого были образованы отходы.
2. Директива об экологической Ответственности предусматривает, что предотвращение и устранение экологического ущерба должно осуществляться путем содействия применению ПЗП. Поэтому основополагающий принцип настоящей Директивы заключается в том, что загрязнитель, воздействие которого причинило ущерб ОС или возникла угроза такого ущерба, должен нести финансовую ответственность, с тем чтобы быть мотивированным к разработке практики минимизации рисков своего воздействия.
3. Директива по водным ресурсам 2003/3242 ЕС предусматривает применение законодательства Англии и Уэльса в сфере водных ресурсов и их управления.
4. Директива 2004/35/EC об экологической ответственности в отношении предотвращения и устранения экологического ущерба.
5. Правила сохранения природной среды обитания S. I. 1994/2716.
6. Директива 2001/42/EC об оценке воздействия на окружающую среду определенных планов и программ.
7. Директива 2006/12/EC (отменена и заменена Директивой 2008/98/EC от 12 декабря 2010 года) по отходам.
8. Директива 2008/56/EC, устанавливающая основы для действий сообществ в области морской экологической политики (Рамочная директива морской стратегии).
Директива 2006/7/EC об управлении качеством воды для купания и Директива 2006/113/EC о требуемом качестве воды для моллюсков.
10. Директива 99/31/EC о захоронении отходов. Определение источника загрязнения лежит в основе определения того, кто может нести ответственность за причинение загрязнения и, следовательно, кто может стать кандидатом на выполнение обязательств в соответствии с ПЗП.
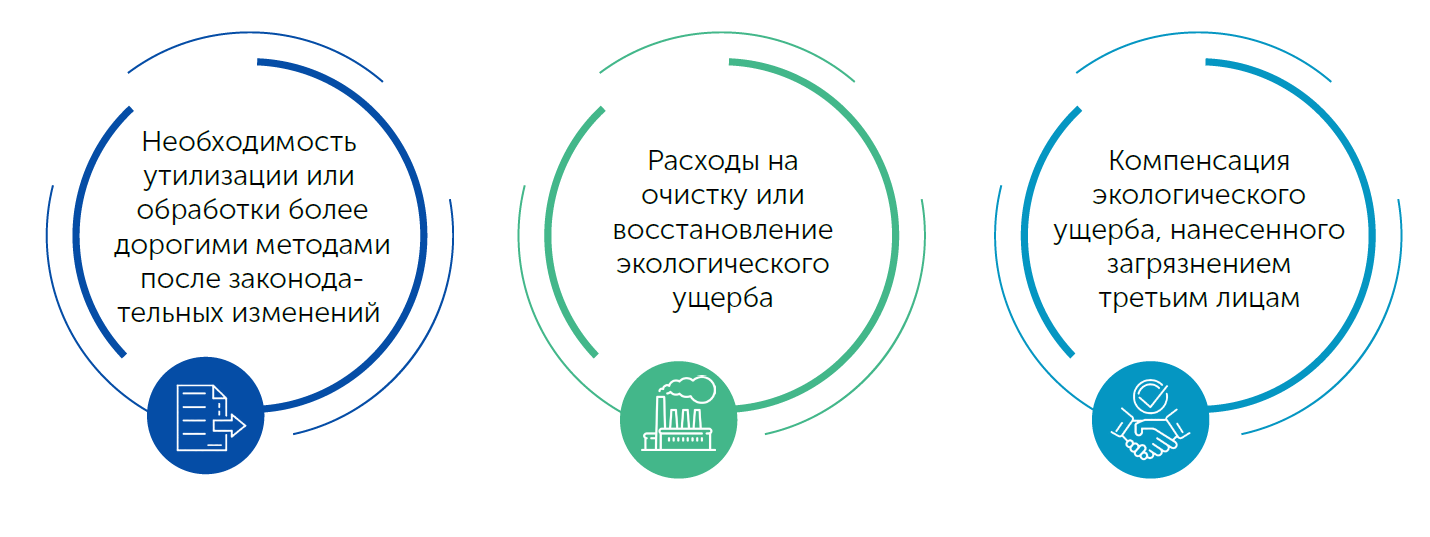
Обязательства могут возникать в связи с расходами на очистку или восстановление экологического ущерба (например, в связи с утратой биологического разнообразия) или в связи с компенсацией тем, кто пострадал в результате вмешательства в частные права (например, в связи с нарушением границ участков или причинением неудобств).
Причина такого различия заключается в том, что само по себе наличие повышенных издержек (например, связанных с утилизацией) не создает ответственности, если только не существуют механизмы возникновения такой ответственности в соответствии с законом. Иными словами, в большинстве случаев расходы по соблюдению более жестких нормативных требований несет загрязнитель, если только не существует специальных законодательных механизмов, предусматривающих возмещение другими сторонами.
Формирование ответственности, возникающей при загрязнении, включает в себя два этапа. Первый этап может быть описан как стадия первоначального загрязнения, включающая исторические и продолжающиеся процессы. Это может быть точечным выбросом (в результате промышленных процессов) или диффузным (распределенным) загрязнением (в результате сельского хозяйства); стационарным (труба коллектора) или движущимся источником (транспортное средство); законным (в пределах нормативных ограничений, в соответствии с необходимыми разрешениями, не требующие разрешения регулирующих органов) или незаконным деянием (в нарушении регулирующих мер контроля). Идентификация первоначального загрязнения является ключевой для последующей оценки. Второй этап может быть описан как стадия оперативного управления загрязнением, включающая деятельность по улавливанию (накоплению), перемещению и/или утилизации в соответствии с законодательными требованиями. Такая деятельность, как правило и лицензируется регулирующими органами (главным образом Food and Environmental Protection Act – FEPA, по удалению отходов в море, а также управлению и удалению отходов на суше).
Директива 2000/60/EC в области водной политики гласит, что затраты на оперативное управление загрязнением подразумевают факт возникновения некоего ущерба имуществу. Определить, была ли собственность (например, земля) повреждена в юридическом смысле, не всегда просто. Однако установить факт ущерба очень важно, поскольку формы ответственности не позволяют возмещать понесенные финансовые потери, если только не существует какой-либо физической формы ущерба. При недостаточной эффективности выполняемых мероприятий, требующей принятия новых, или доказанности воздействия на неучтенную до этого группу лиц или биоту, возникают дополнительные издержки. В некоторых случаях увеличение расходов на оперативное управление может привести утрате экономической целесообразности их ведения.
Существуют вопросы, связанные с реализацией экологических принципов в Великобритании. К ним относится разработка последовательных общекорпоративных правил и механизмов их соблюдения. В настоящее время есть опасения того, что правила, разработанные для Англии, будет невозможно применять в Уэльсе и Шотландии из-за различий в местном законодательстве и потребуется их тщательная адаптация. Обеспокоенность вызывает то обстоятельство, что ценность торговли со странами, не входящими в ЕС, может быть оказаться важнее усиления европейских экологических стандартов, и помешать их соблюдению в будущем.
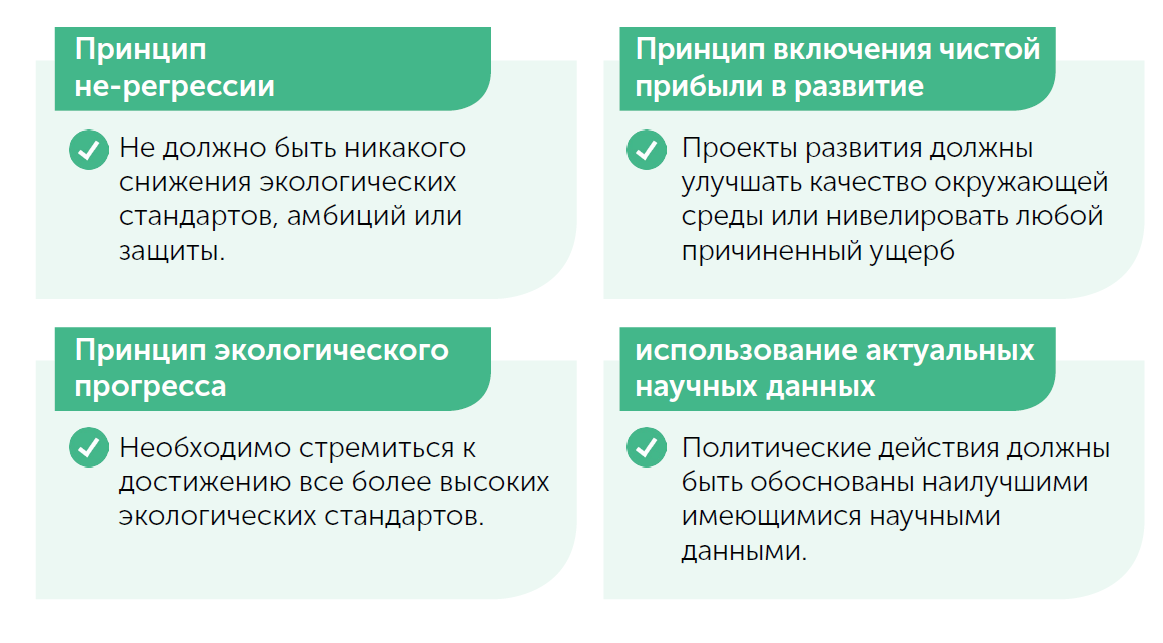
В докладе Комитета по экологическому аудиту палаты общин о 25-летнем плане правительства по охране ОС подчеркивается важность применения экологических принципов к работе всех государственных органов, включая местные власти. Помимо сохранения принципов ЕС в законодательстве Великобритании озвучены варианты включения дополнительных норм. К ним относится принцип не регрессии, который четко формулирует, экологические стандарты не подлежат снижению, примером может служить неизменная приверженность смягчению последствий изменения климата как на национальном, так и на международном уровнях. Это обеспечивает стабильность нижней границы требований, что важно при заключении долговременных торговых соглашений
Правительство также объявило в 25-летнем плане инвестирования чистой прибыли в развитие, это означает, что инвестиционные проекты должны улучшать качество окружающей среды или компенсировать любой причиненный ущерб. Разрабатывается принцип экологического прогресса, направленный на достижение все более высоких экологических стандартов. Внедряется принцип использования наилучших имеющихся научных данных для обоснования и задач управления загрязнением в соответствующем физическом масштабе, таком как водосбор реки [38].
Экологические принципы создают базис для принятия решений правительством Великобритании и государственными органами, разрабатывается декларация о политике их применения и толкования, которое рекомендована Комитетом по экологическому аудиту. В принятом 25-летнем плане по охране окружающей среды правительство Великобритании заявило о своем стремлении получить после этого периода экосистему в лучшем состоянии, чем она была унаследована. Реализация этих целей зависит от эффективного осуществления экологических принципов в рамках политики Великобритании, от введения санкций за несанкционированное воздействие на ОС или за бездействие по преодолению загрязнения, а также от дополнительного развития экологической нормативно-правовой базы в ближайшем будущем.
США - один из крупнейших производителей химической продукции в мире. С учетом фармацевтического сектора, объем поставок химической продукции в 2019 году составил более 797 млрд долларов. Добавленная стоимость химической промышленности США в 2018 году оценивалась более 378 млрд долларов. Страна является вторым по величине экспортером с общей стоимостью химической продукции в 173 млрд долларов (2016) [39].
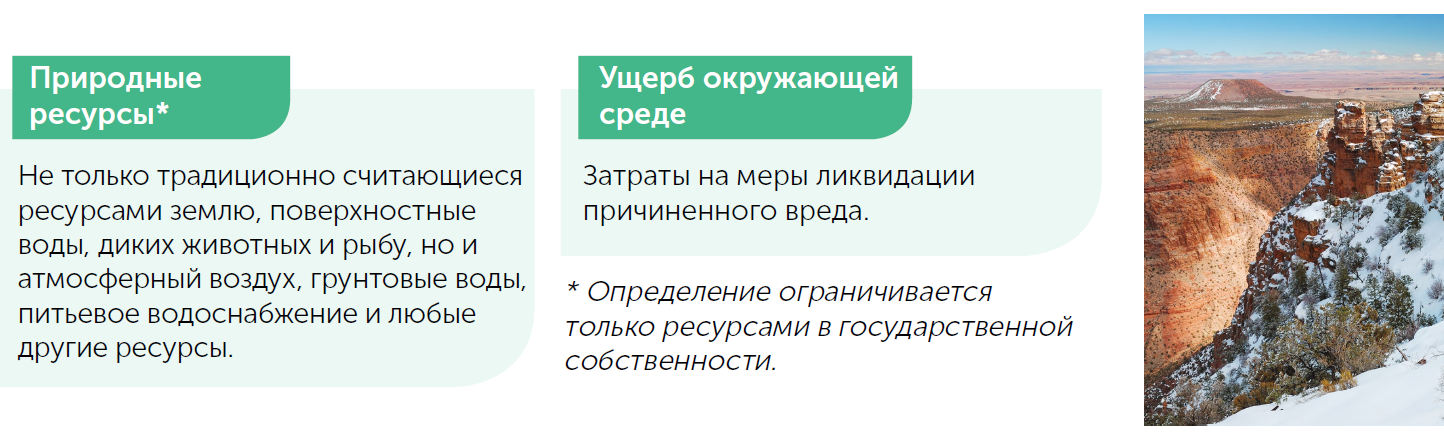
Ущерб окружающей среде в США определяется как затраты на мероприятия по ликвидации причиненного вреда. В законодательстве США речь идет об ущербе, связанном с повреждением, уничтожением или утратой природных ресурсов, в том числе с обоснованными затратами на определение размера такого повреждения, уничтожения и утраты. Определение природных ресурсов в США трактуется широко и включает в себя не только традиционные землю, поверхностные воды, флору и фауну, но и атмосферный воздух, грунтовые воды, питьевое водоснабжение и любые другие ресурсы. Экологические правила относятся к причинению ущерба ресурсам, находящимся в государственной собственности, относительно частной собственности действуют обычные нормы гражданской ответственности. И в том, и в другом случаях определяется взаимосвязь с возможностью устранения ущерба.
В США проводится оценка объектов в условных баллах с использованием критериев и процедур, предусмотренных системой ранжирования риска Агентства США по охране окружающей среды (USEPA). В число применяемых критериев входят: токсичность веществ, местоположение потенциальных реципиентов, пути воздействия, угрозы для трофической цепи. Объекты с количеством баллов выше определенного порогового значения включаются в Национальный перечень объектов, представляющих высокий риск для состояния ОС.
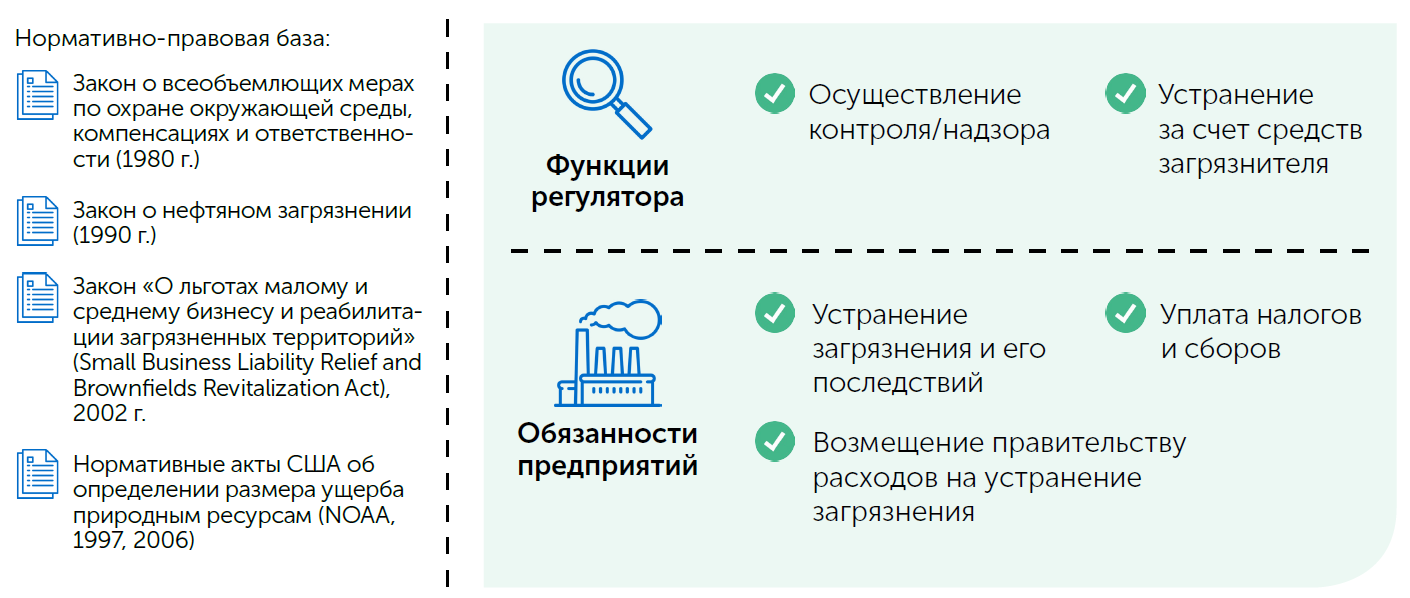
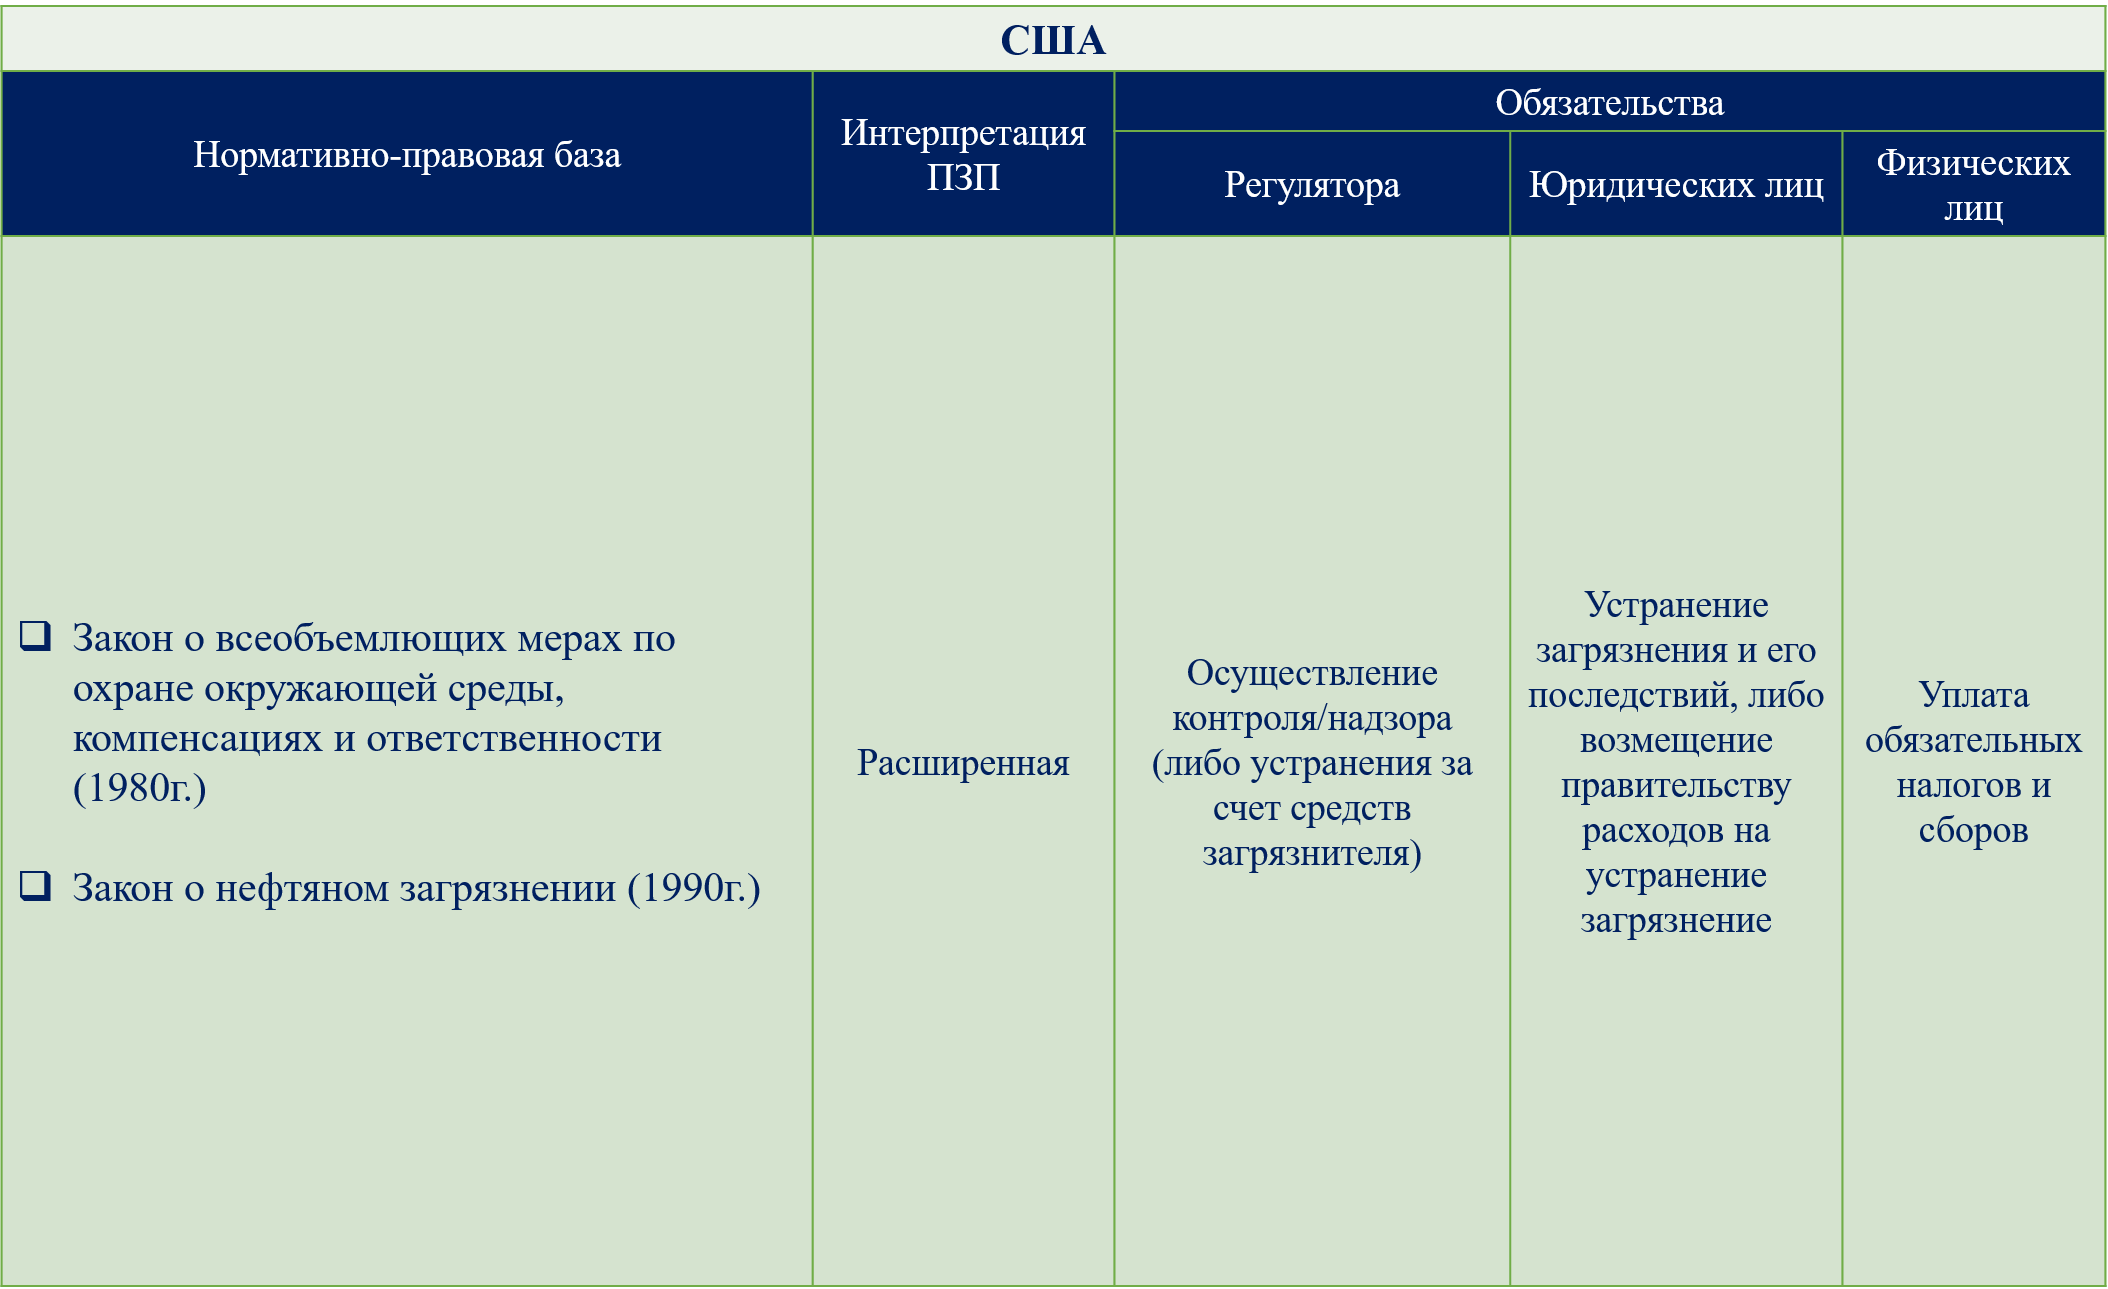
На протяжении уже более 40 лет в США действует Закон о всеобъемлющих мерах по охране окружающей среды, компенсациях и ответственности, в рамках которого создан трастовый фонд, более известный как Суперфонд. Принятый 11 декабря 1980 года Закон о Суперфонде запустил национальную программу очистки наиболее загрязненных земель, с их последующим восстановлением и возвратом общинам для эффективного использования [40]. На сегодняшний день Закон о Суперфонде включает в себя также меры по реагированию на чрезвычайные экологические ситуации, разливы нефти и стихийные бедствия, покрывая все расходы от удаления нефтяных пятен до удаления брошенных бочек с закрытых складов.
Программа очистки земель исследует и устраняет более широко распространенные и сложные загрязнения, вызванные десятилетиями несовершенной утилизации отходов, которые часто встречаются в реках и озерах. Закон вынуждает ответственные за загрязнение стороны либо осуществлять очистку самостоятельно, либо возместить правительству расходы на ее проведение под руководством USEPA. В случаях, когда ответственная сторона отсутствует, Суперфонд финансирует очистку самостоятельно.
Законом предусматривается объективная солидарная ответственность, не имеющая срока давности, широкого круга потенциально ответственных сторон (настоящих и прошлых собственников и владельцев, производителей и перевозчиков опасных веществ) за затраты на восстановительные меры, в том числе затраты на устранение загрязнения и возмещение ущерба, причиненного ОС.
Аналогичным образом законом «О нефтяном загрязнении» (ЗНЗ, 1990 г.) предусматривается объективная ответственность за обширный перечень видов ущерба, причиняемого разливом нефти с судов или стационарных объектов (трубопроводов). Ответственная сторона должна нести все затраты на удаление загрязнения, понесенные государственными органами любого уровня, физическими лицами или организациями. Кроме того, ЗНЗ устанавливает ответственность за причинение ущерба природным ресурсам, недвижимости или личному имуществу, природопользованию в качестве средства существования, доходам, прибыли и трудоспособности.
Закон о Суперфонде дополнен в 1980 году Актом о комплексном реагировании, компенсации и ответственности за ущерб окружающей среде (CERCLA). Разработаны правила для определения размера ущерба природным ресурсам в результате загрязнения опасными веществами (Natural Resource Damage Assessment Regulations). Установлены процедуры оценки, позволяющие определить причинную связь и оценить нанесённый ущерб. При этом предпочтение отдаётся восстановительным мероприятиям, т.к. затраты на их осуществление легче рассчитать, оценка не основана на непроверенных экономических методах и поддаётся проверке.
В США чрезвычайно жесткий режим ответственности по CERCLA сочетается с механизмом коллективного финансирования для восстановления приоритетных участков земли, загрязненных опасными отходами.
USEPA курирует деятельность Суперфонда через Офис по управлению Суперфондом и технологическим инновациям (Office of Superfund Remediation and Technology Innovation – OSRTI) с привлечением смежных федеральных правительственных структур и правительств отдельных штатов. Суперфонд финансируется за счет различных налогов, таких как нефтяной налог, экологический налог на доходы и налог с производителей химических веществ, обычно являющихся источниками опасных отходов. После отмены в 1994 г. налога на загрязняющую деятельность, Суперфонд частично финансируется за счет федеральных грантов. Офис привлекает специалистов из научных учреждений и университетов, опытных менеджеров компаний, представителей общественности и коренных племён.
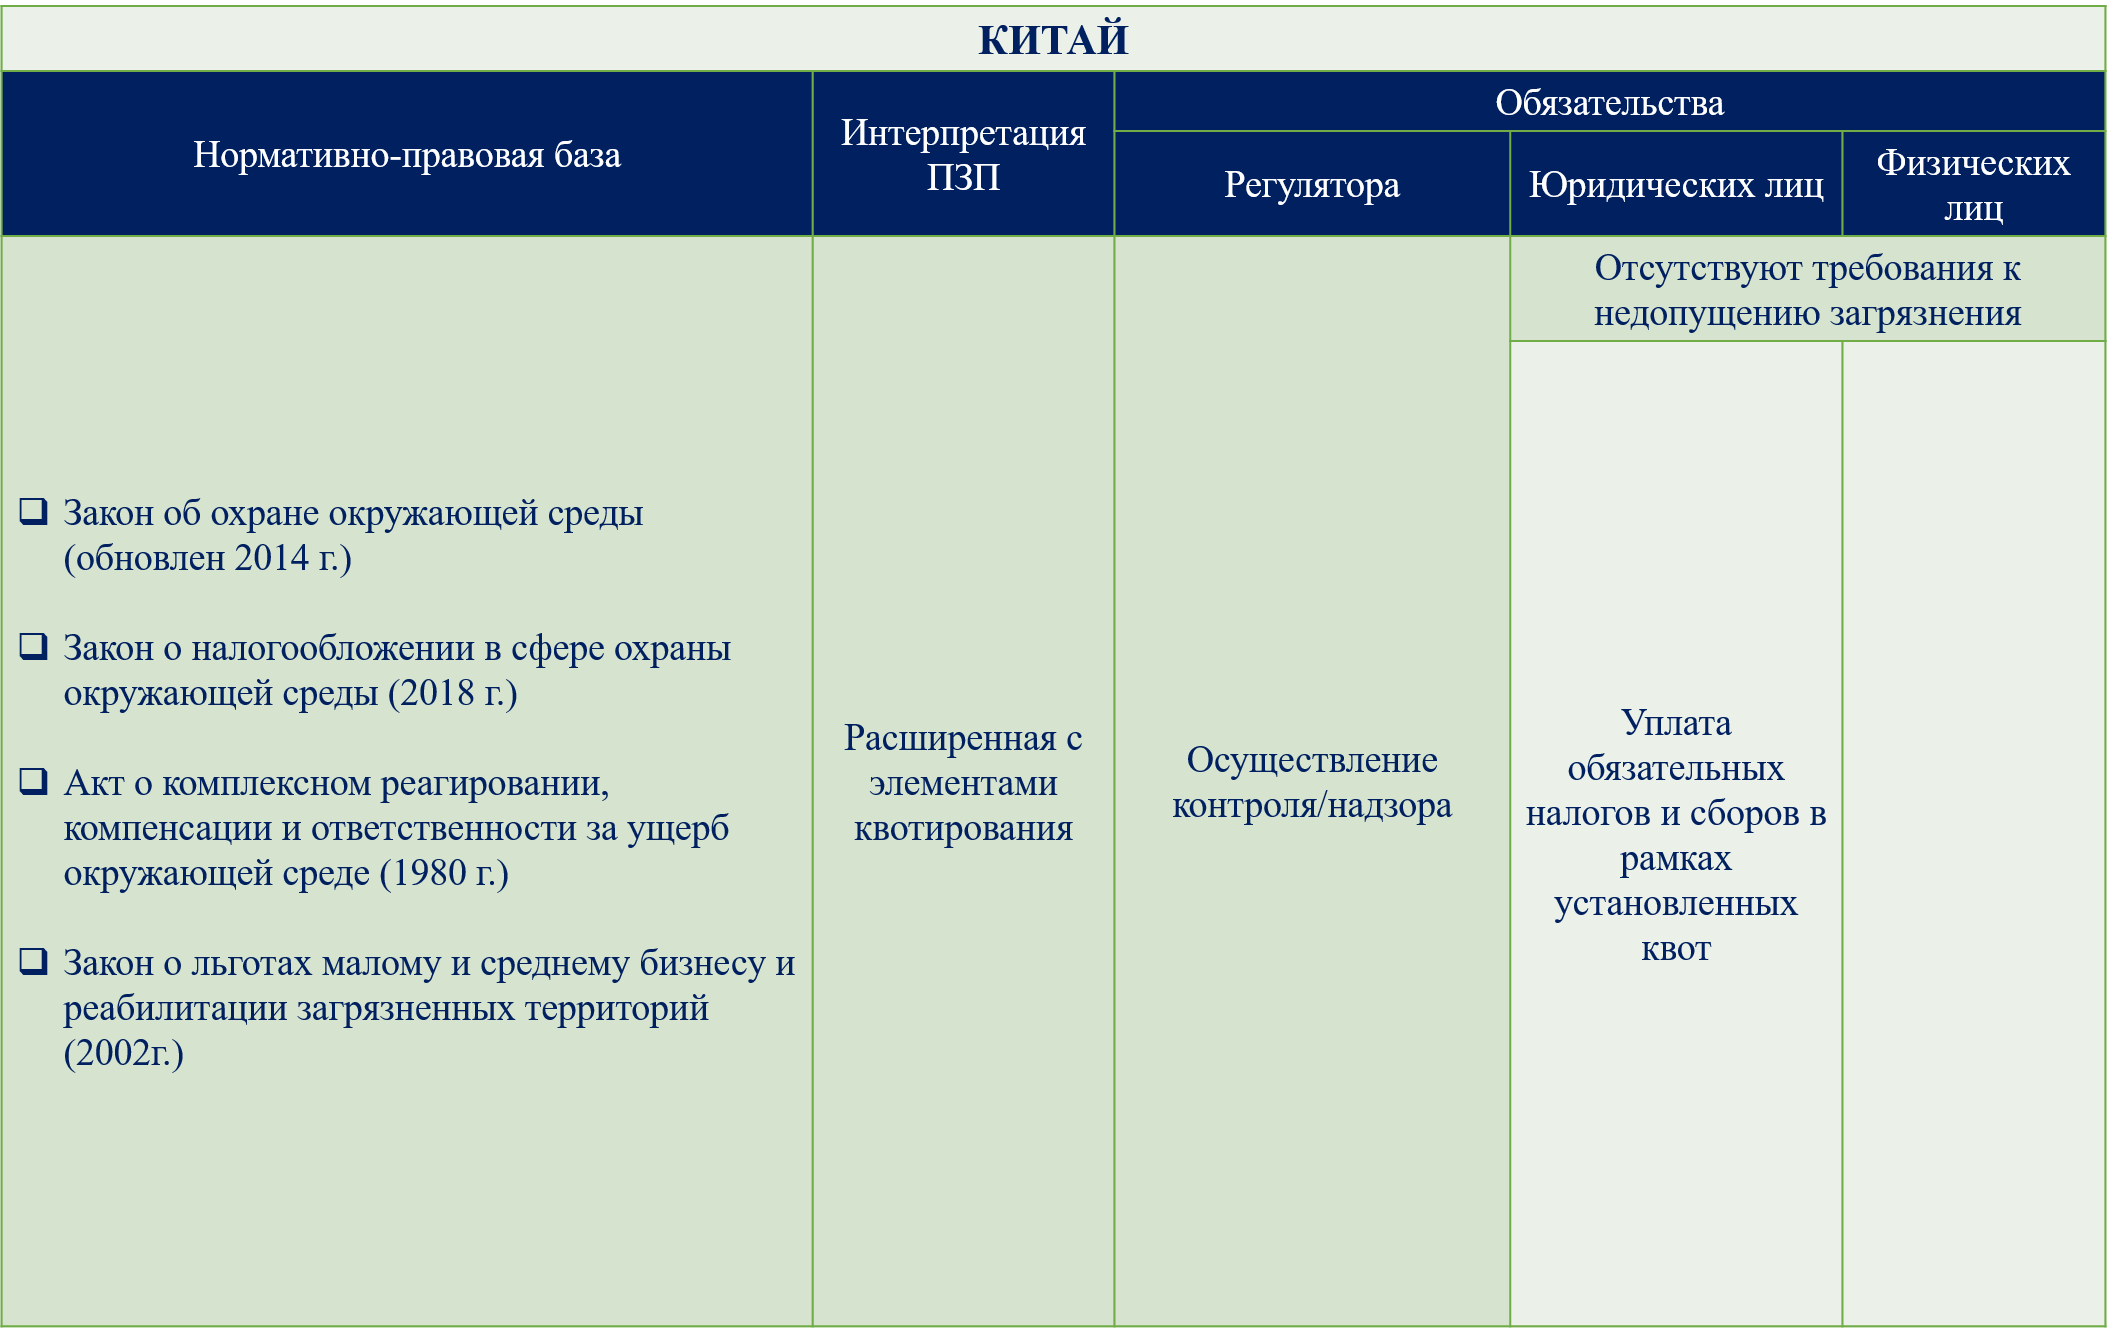
Кроме того, в США с 2002 г. действует Федеральный закон о льготах малому и среднему бизнесу и реабилитации загрязненных территорий (Small Business Liability Relief and Brownfields Revitalization Act), в соответствии с которым на мероприятия по исследованию состояния ОС, рекультивации загрязненных участков, создание фондов возвратного финансирования ежегодно выделяются средства из федерального бюджета. Закон уточняет экологическую ответственность потенциальных покупателей загрязнённой недвижимости, добросовестных приобретателей и владельцев земельных участков, прилегающих к загрязнённой территории. В соответствии с законом установлены сферы ответственности федеральных и местных органов власти при осуществлении проектов по реорганизации и реабилитации земель. Мероприятия в рамках таких проектов освобождаются от экологической ответственности на период их осуществления. Затраты на ликвидацию экологического ущерба в США оцениваются очень высоко – более 400 млрд. долларов, причем примерно половина этой суммы, вероятно, будет профинансирована государством с учётом того, что по числу военных, ядерных и прочих опасных объектов страна находится в мировых лидерах.
Система ответственности в США служит четким примером солидарности: компетентные органы преследуют всех субъектов, которые, возможно, обязаны возместить часть затрат на устранение загрязнения. С точки зрения администратора такой подход повышает вероятность сбора средств на покрытие затрат. Однако, при отсутствии пропорциональной ответственности стимулы к предотвращению аварий не возымеют должного эффекта, препятствуя проведению правильного анализа затрат и выгод потенциальным загрязнителем.
Для определения типа и объема восстановительных мер, необходимых для возмещения обществу прошлого, текущего и ожидаемого дальнейшего ущерба, связанного с инцидентом, Актом об определении размера ущерба природным ресурсам (NOAA, 1997, 2006), предусматривается проведение анализа эквивалентных ресурсов. В Акте делается попытка сопоставить размер или денежное выражение экологического ущерба с размером или денежным выражением положительного эффекта для ОС, создаваемого проектами её восстановления. Анализ эквивалентных ресурсов для оценки надлежащих восстановительных мер включает три методики:
1. Метод «ресурсы за ресурсы» касается восстановительных мер, посредством которых делается попытка возместить фактически утраченные ресурсы новыми. Чтобы этот метод работал, необходимо распознать, какие биологические объекты утрачены в результате конкретного воздействия на ОС и какие приобретаются для восстановления экосистемы. Можно проводить сопоставление на основе объема утраченной среды обитания (например, гектаров), тогда метод называется «анализом эквивалентной среды обитания».
2. Метод «услуги за услуги»: основное внимание уделяется экосистемным услугам для биоты (очистка воды или сохранение биоразнообразия) и для населения (противопаводковая защита, устройство рекреаций, рыболовство, пешие прогулки, наблюдение за птицами и прочее). Поскольку удельный объем оказанных услуг не одинаков на всей восстанавливаемой территории, сумма расходов может быть больше или меньше размера ущерба.
3. Методы «стоимость за стоимость» и «стоимость за затраты»: Эти подходы применяются в ситуациях, когда невозможно применить методы эквивалентных ресурсов за ресурсы или услуг за услуги. Это случается, например, если предлагаемые восстановительные меры создают другие природные ресурсы, среду обитания или услуги, или если невозможно точно измерить ресурсы или услуги в конкретном случае причинения/восстановления ущерба. В методе «стоимость за затраты» оценивается стоимость экологического ущерба и выбираются эквивалентные ее размеру варианты восстановительных мероприятий.
USEPA отмечает, что ПЗП не в полной мере реализован в американских нормативно-правовых актах: услуги по очистке питьевой воды и сточных вод субсидируются, существуют ограничения расходов загрязнителей, в вопросах ущерба предпочтение отдается солидарной ответственности.
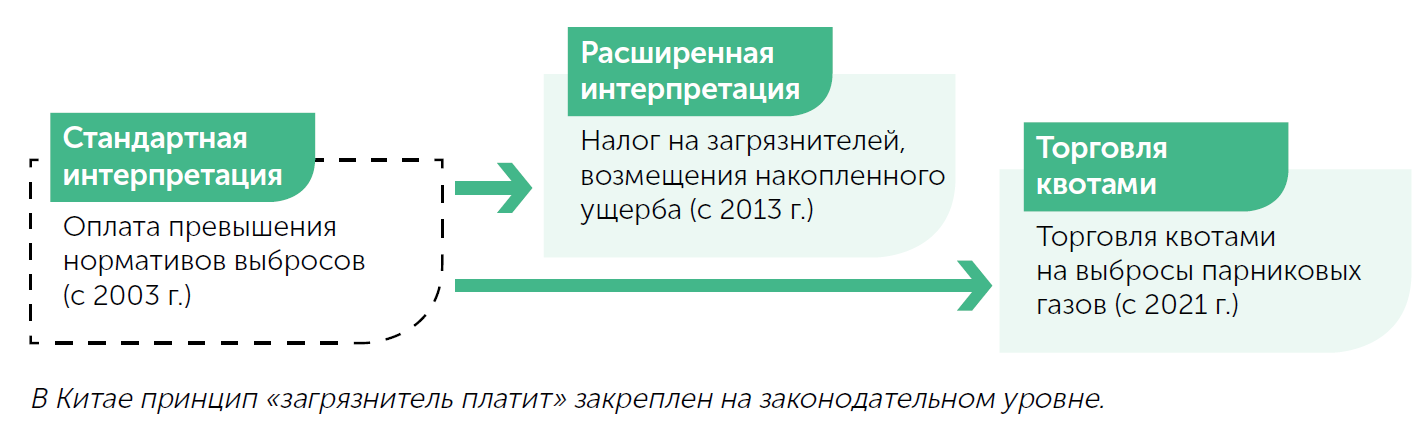
Экономика Китая (Китайской Народной Республики, КНР) за последние тридцать лет стала крупнейшей в мире по объёмам промышленного производства. По величине номинального ВВП страна занимает второе место в мире после США [41], а по населению второе место после Индии. ПЗП в китайском законодательстве прошел эволюцию от очень ограниченной интерпретации – оплаты превышения нормативов выбросов – до расширенной интерпретации – налога на загрязнителей и возмещения накопленного ущерба. Также в Китае имеются элементы, работающие по общенациональной системе торговли квотами на выбросы парниковых газов, начавшей работать 1 февраля 2021 г. [42]. ПЗП в Китае закреплен законодательно, ему отведена ведущая роль в экологическом праве [43].
Впервые промежуточные положения о внедрении ПЗП были приняты Государственным советом Китая в 1982 году [41]. В 2003 году внедрение было узаконено повсеместно, при этом платить должны были только предприятия, превышающие нормативы выбросов. 15 ноября 2013 года Коммунистическая партия Китая (КПК) приняла новую итерацию ПЗП, где он представлен как «принцип экологической нагрузки на загрязнителей» и «рыночный инструмент охраны ОС», что вызвало цепную реакцию правительственной иерархии по повышению ответственности загрязнителей. Многие крупные предприятия, в частности наиболее крупные металлургические и химические заводы, теплоэлектростанции, находятся в собственности федеральных и муниципальных властей, что, с одной стороны, тормозит расширение ПЗП, а, с другой стороны, гарантирует строгое соблюдение установленных правил.
В 2014 г. Главный офис Государственного совета Китая издал руководящее мнение о «платном использовании», в котором содержится следующая формулировка: Создание системы платного использования и торговли правами на выбросы загрязняющих веществ является не только важным и фундаментальным институциональным нововведением и реформой в области экологических ресурсов Китая, но также важным аспектом построения системы экологической цивилизации, которая будет иметь положительный эффект на улучшение роли системы общего контроля выбросов загрязняющих веществ, повышая осведомленность общественности о том, что природоохранные ресурсы не бесплатны
Далее в документе РМ дается определение ПЗП, как механизма разумного разделения издержек на мероприятия по защите ОС и на снижение эмиссий загрязняющих веществ. Хотя «принцип платного использования» уже применялся в Китае и ранее (например, в семи пилотных проектах систем торговли квотами на выброс парниковых газов, первый из которых начался в 2013 г.), РМ 2014 года закрепила важность ПЗП в экологическом законодательстве Китая.
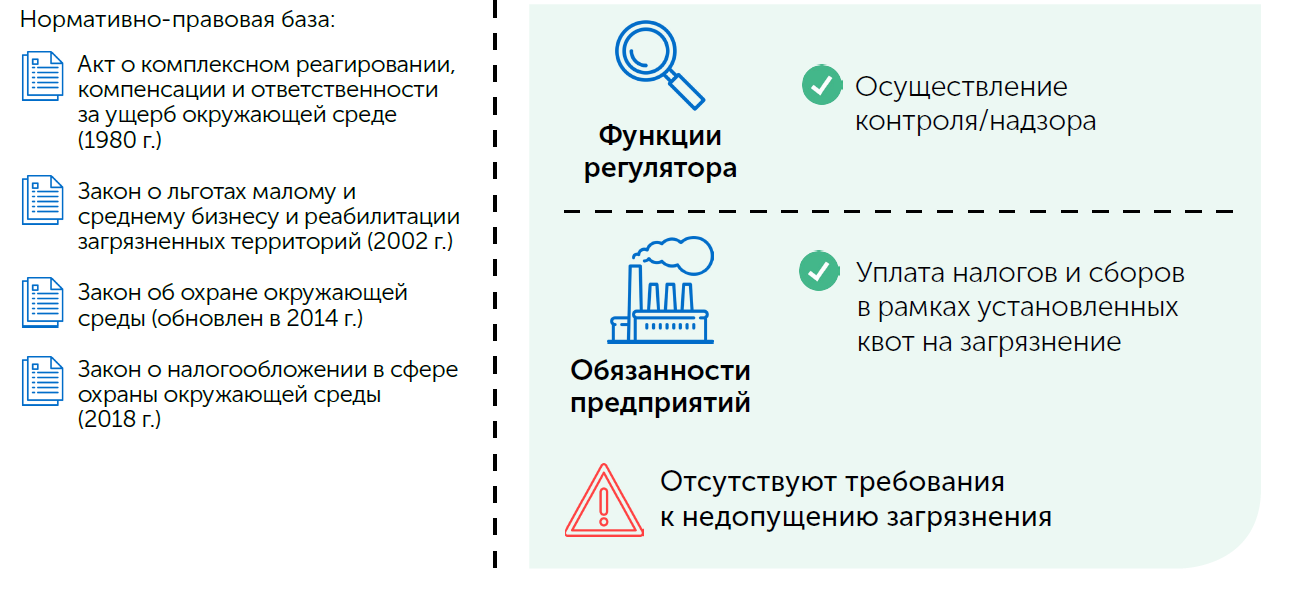
В 2014 г. Китай обнародовал обновленный Закон об охране окружающей среды (Environmental Protection Law, EPL), согласно которому ПЗП впервые должен был быть внедрен повсеместно без ограничений. EPL предписывает оплату так называемых «платежей за выбросы» предприятиями и другими ответственными лицами: Предприятия, государственные учреждения и другие производители и предприниматели, осуществляющие выбросы, обязаны вносить платежи за выбросы в соответствии с применимыми государственными нормами права
Что касается определения размера платежей, которые загрязнители обязаны выплачивать, лимиты выбросов («контрольные показатели») определяются правительством:
Контрольные показатели общего объема выбросов главных загрязняющих веществ устанавливаются Государственными советом… Предприятия и государственные учреждения обязаны соответствовать как национальным, так и местным стандартам выбросов загрязняющих веществ, а также контрольным показателям общего объема выбросов главных загрязняющих веществ, которые им присваиваются
Согласно EPL, предприятие обязано приобрести лицензию на выбросы загрязняющих веществ для соответствующего контрольного показателя. Стоимость лицензии является «платежом за выбросы», который загрязнитель обязан выплатить, то есть, овеществлением ПЗП. EPL был модифицирован в 2016 г. и в январе 2018 г. дополнительно появился Закон о налогообложении в сфере охраны окружающей среды (Environmental Protection Tax Law, EPTL), призванный заменить платежи за выбросы системой природоохранного налогообложения.
В настоящее время абсолютно все предприятия, государственные учреждения и другие производители и предприниматели Китая, осуществляющие прямые выбросы налогооблагаемых загрязняющих веществ в ОС обязаны платить природоохранный налог.
Для определения налогооблагаемых выбросов и ставок налогов, уполномоченные органы должны принять во внимания так называемые «емкость окружающей среды» и «статус загрязнителей в соответствующих регионах». Новая система налогообложения конвертирует объем выбросов от ответственного предприятия в так называемый «эквивалентный номер загрязнителя», а этот номер, в свою очередь, предназначен для более точной основы оценки платежей, которые должны вносить загрязнители, так как он учитывает степень вреда, наносимого ОС, а также техническую и экономическую целесообразность ликвидации загрязнения.
Хотя такое налогообложение является более сложным и точным инструментом, чем лицензии на выбросы, ПЗП в Китае все равно является объектом конфликта интересов промышленности и государства, т.к. оценка вреда содержит множество допущений и опирается на различные уровни неопределенности. Так как мониторинг и отчетность о загрязнениях представляют определенную ценность для правительства (например, при определении общегосударственного базового уровня загрязнения), они были зарегулированы (хотя и нечетко) еще до 2014 года. EPTL внедряет сложную модель регулирования, основанную на самостоятельном мониторинге и предоставлении отчетности государству. В частности, объем налогооблагаемых выбросов в воздух, сбросов в воду и твердых отходов, а также громкость (в децибелах) шума, должны измеряться согласно определенным методам в определенном порядке, учитывая следующие уровни неопределенности данных:
1. Если налогоплательщик устанавливает и использует автоматическую систему контроля выбросов загрязнений, которая соответствует требованиям применимых положений и государственных стандартов мониторинга, для определения уровня выбросов используются данные автоматических измерений;
2. Если налогоплательщик не установил или не использует автоматическую систему контроля выбросов загрязнений, для определения уровня выбросов используются данные, полученные в соответствии с применимыми положениями и государственными стандартами мониторинга;
3. Если у налогоплательщика нет возможности проводить мониторинг по таким причинам, как большие категории выбрасываемых загрязнителей, для определения уровня выбросов используются коэффициенты уровня выбросов или метод расчета материального баланса, предписанные компетентным природоохранным департаментом Государственного совета;
4. Если вычисление согласно методам, приведенным выше, невозможно, объем налогооблагаемых выбросов в воздух, сбросов в воду и твердых отходов, а также громкость (в децибелах) шума должны верифицироваться и измеряться согласно методике отбора образцов и примерной оценки, предписанной компетентными природоохранными департаментами народных правительств.
Для крупных предприятий обычно применимы уровни 3 и 4, но во всех случаях финальный вердикт о том, за какое количество загрязнений ответственно предприятие и каким образом ему нести ответственность, выносит государство. Для этого используется система верификации посредством проведения государственных инспекций. Именно на этом этапе становятся особенно заметны проблемы отсутствия независимой верификации. Предприятия, чтобы избежать проверки, предпочитают временно закрываться.
Вопросы, возникающие в области охраны ОС, являются предметом различного толкования в НПА каждой страны, и ПЗП интерпретируется индивидуально, порой совмещая в себе несколько различных значений. На следующих пяти слайдах представлены варианты реализации ПЗП на примере изучаемых национальных законодательств.
Сравнительный анализ реализации ПЗП Российской Федерации. В рамках отдельных НПА Российской Федерации применяются различные варианты интерпретаций ПЗП, как показано на слайде.
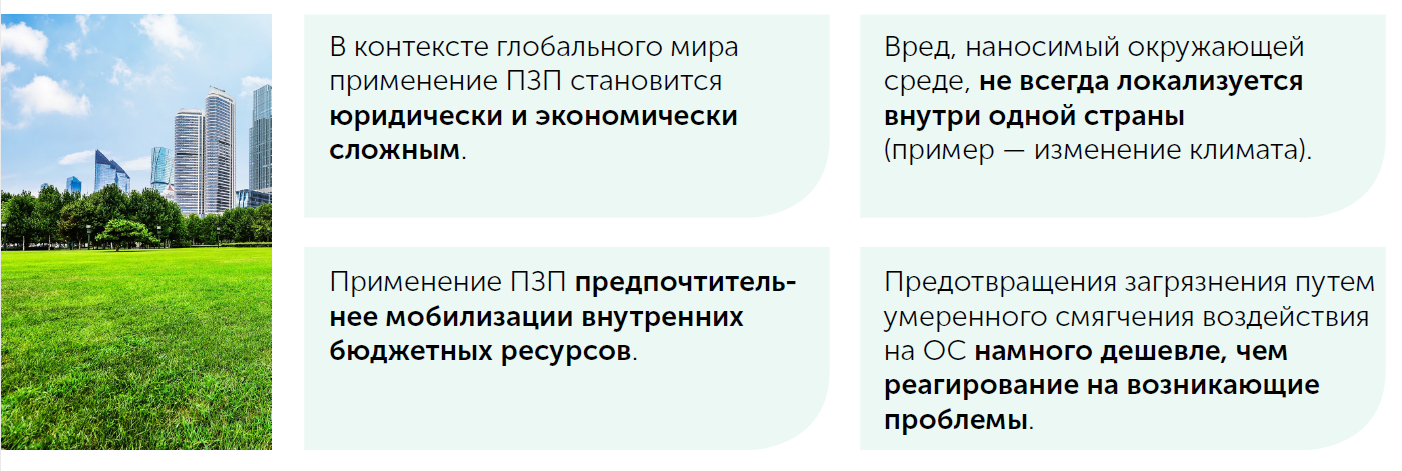
Принцип «загрязнитель платит» подразумевает прямую ответственность загрязнителей за наносимый ими вред ОС. В рамках одной страны регулировать применение ПЗП можно с использованием финансовых, налоговых или иных инструментов. Однако в контексте глобального мира применение ПЗП становится юридически и экономически сложным. Вред, наносимый ОС, не всегда локализуется внутри одной страны. Особенно явной эта проблема становится при рассмотрении проблемы изменения климата [44]. Человечество уже живет в мире с изменяющимся климатом, и распределение ответственности – вопрос, одинаково волнующий как развивающиеся, так и передовые промышленные страны. ПЗП в своей сути является рыночным инструментом, но в контексте мировых проблем нужно учитывать различные социальные, юридические и этические аспекты.
Общий консенсус состоит в том, что применение ПЗП более предпочтительно, чем мобилизация внутренних бюджетных ресурсов, при этом ПЗП будет основой финансирования борьбы с загрязнением, адаптации к нему и его предотвращения путем умеренного смягчения воздействия на ОС, что намного дешевле, чем адаптация к изменениям путем планирования или реакции на возникающие проблемы [45]. При таком подходе становится очевидно, что загрязнители должны оплачивать расходы, возникающие в процессе ликвидации их загрязнения – такой вывод основан на базовых принципах экономики, справедливости и ответственности. При этом крупные загрязнители должны проявить добрую волю к справедливым затратам, для чего стоит уделить внимание вопросу прозрачного распределения собранных средств. Саймон Кейни считает, что ситуация, в которой наиболее уязвленные группы населения (наиболее бедные) подвержены распространенным и чрезвычайно вредным последствиям загрязнения, недопустима [46].
Разделение мира на развитый богатый Север и менее развитый бедный Юг прослеживается применительно к проблеме изменения климата. По некоторым оценкам, ежегодные расходы на борьбу с таким изменением могут достигать 100 млрд. долларов США в год, причем США следует оплатить пятую часть этих расходов, учитывая, как и количество причиненного вреда, так и саму возможность вносить платежи. Сами платежи нужно рассматривать не как пожертвования или благотворительность при наличии сверхдоходов, а как обязанность компенсировать. Так звучат базовые доводы так называемой «климатической справедливости». Большая часть дебатов и исследований сосредоточена вокруг методов аккумулирования финансирования (налог на углеродный след или механизм торговли квотами). Тем не менее, передача собранных средств коррумпированным государствам без возможности справедливого распределения и прозрачного отслеживания этих средств резко снижает шансы реальной компенсации климатического ущерба [47].
Развитые страны, вносящие наибольший вклад в антропогенное воздействие на ОС за счет высокого уровня потребления, частично или даже полностью компенсируют наносимый вред с использованием альтернативных инструментов. Например, принцип возможности платить (Ability To Pay Principle, ATP, APP) – вариация ПЗП, учитывающая текущее благосостояние плательщика-загрязнителя, или его способность платить за ранее нанесенный вред ОС [44]. Вторая трактовка также называется принципом «платит бенефициар» (Beneficiary Pays Principle, BPP) признается недостаточно точной, требующей количественной оценки, и не применяется, если средств, полученных от применения стандартного ПЗП достаточно для компенсации ущерба (Qualified Beneficiary Pays Principle, QBPP) [48].
Другой вариант организации международных фондов предлагают Karen Raubenheimer и Niko Urho применительно к управлению оборотом пластмасс. Мощности по вторичной переработке пластиков требуют значительных капитальных затрат, которые неподъемны для развивающихся стран. Международные соглашения предлагают финансирование, но оно не способно предоставить достаточный объем поддержки. Предлагается организация международного фонда, который будет точечно финансировать разработку самостоятельных устойчивых систем переработки пластиковых отходов. После формирования первичных мощностей международное финансирование прекращается, системы переработки отходов функционируют за счет собственного бюджета страны. Цель подобной схемы в том, чтобы обеспечить экономическую устойчивость систем переработки отходов методом стимулирования дальнейшего финансирования из внутренних бюджетов стран. Конечно, такое предложение встретит сопротивление со стороны промышленности – но авторы полагают, что разработка мировых стандартов проектирования установок по переработке приведет к появлению инструмента-драйвера инноваций, так как компаниям будет экономически выгодно соответствовать этим стандартам. Внедрение таких стандартов, в свою очередь, позволит минимизировать количество захораниваемых отходов, делая использованный пластик ценным материалом для переработки. А в целом такая схема запустит экономику замкнутого цикла, содействуя сокращению «утечек» пластика в ОС [49].
Однако такой способ организации финансирования игнорирует растущую проблему загрязнения океанов пластиковыми отходами [50]. Трудно определить зоны ответственности конкретных стран за острова пластика в океане или за вездесущий микропластик. Авторы исследования проводят параллели cо Специальным фондом по изменению климата ООН, предлагая создать аналогичный фонд для борьбы с морским загрязнением. Дополнительно отмечается, что сам по себе фонд – недостаточное условие успеха, что нужна глобальная политика по сокращению применения одноразовых пластиков и по внедрению экономики замкнутого цикла.
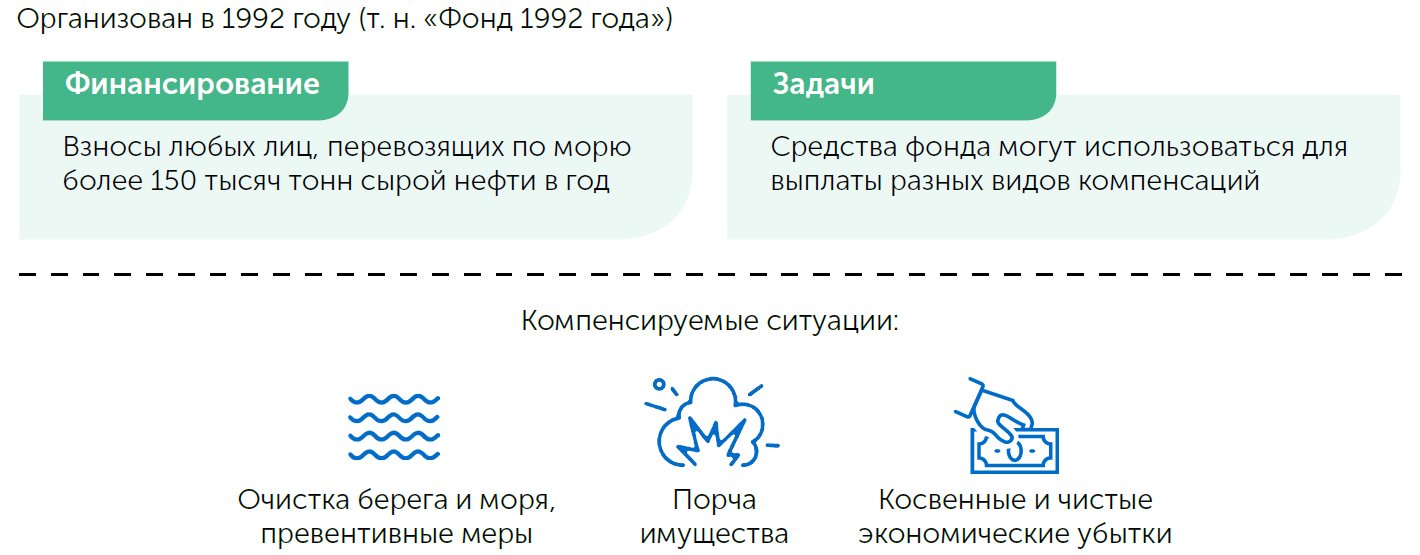
Примером функционирующего фонда, основанного на ПЗП, является Международный фонд нефтяного загрязнения (The International Oil Pollution Fund) – т.н. фонд 1992 года [51]. Фонд был организован в 1992 году, ему предшествовал аналогичный фонд 1971 года. В 2003 году был организован дополнительный фонд, предоставляющий дополнительные компенсации в случае аварий для государств, входящих в протокол конвенции фонда. Международный фонд нефтяного загрязнения финансируется посредством взносов любых лиц, перевозящих по морю более 150 тысяч тонн сырой нефти в год. Россия является участником Фонда 1992 года, но не входит в число участников дополнительного фонда [52].
Действующий международный режим компенсации основан на двух конвенциях: Международной конвенции о гражданской ответственности за ущерб от загрязнения нефтью 1992 г. и Международной конвенции об учреждении Международного фонда для компенсации ущерба от загрязнения нефтью 1992 г. Основная роль такого фонда заключается в выплатах тем субъектам государств-членов, кто понес ущерб от загрязнения нефтью, но не может получить полную компенсацию за ущерб от загрязнения от судовладельца в соответствии с соответствующей Конвенцией о гражданской ответственности. Истцами могут быть физические лица, товарищества, компании, частные организации или государственные органы, включая регионы или местные органы власти.
В подавляющем большинстве случаев разрешаются во внесудебном порядке. Директор фонда имеет право урегулировать претензии и выплатить компенсацию до заранее определенного уровня. Однако в случае более крупных или принципиальных претензий, Директору потребуется одобрение руководящего органа. Но для смягчения чрезмерных финансовых трудностей жертв инцидентов, связанных с загрязнением, разрешается в определенных пределах производить предварительную выплату компенсаций до того, как претензия будет урегулирована.
В соответствии с Конвенциями фонд обязан обеспечить единые условия для всех истцов, поэтому, если общая сумма установленных требований превышает общую сумму компенсации, доступной в соответствии с Конвенциями о гражданской ответственности и фондах, каждый истец получит одинаковую долю.
Средства фонда могут использоваться для возмещения:
Чтобы иметь право на компенсацию, ущерб от загрязнения должен привести к доказанным и поддающимся количественной оценке экономическим потерям.
В 2001 году для удовлетворения конкретных потребностей развивающихся стран в рамках РКИК ООН, направленных на адаптацию к воздействию изменения климата и повышение устойчивости, создан Специальный фонд ООН по изменению климата (The Special Climate Change Fund, SCCF), предназначенный для мобилизации и привлечения дополнительного финансирования. По состоянию на ноябрь 2020 года совокупный объем объявленных взносов в фонд составляет примерно 375 млн долларов США. Воздействие и эффективность SCCF оцениваются Независимым отделом оценки Глобального Экологического Фонда ГЭФ. Среди основных выводов по его работе можно отметить следующие:
Отчеты о финансовом состоянии содержат информацию о прогрессе донорских взносов и доступны с другими документами на сайте SCCF.
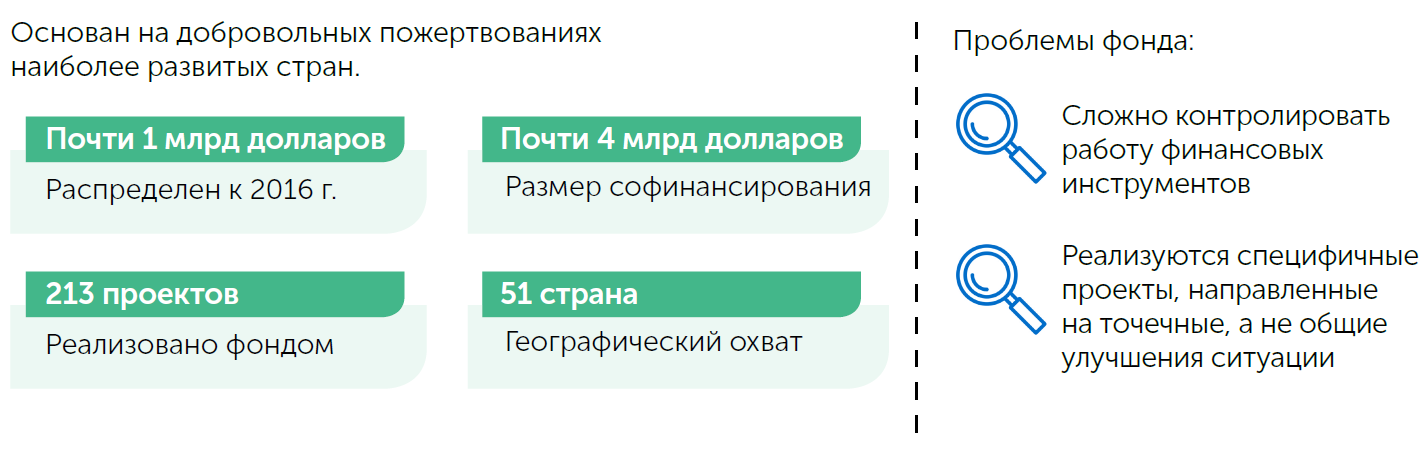
Одним из наиболее крупных является Фонд ООН для наименее развитых стран (The Least Developed Countries Fund, LDCF). LDCF основан на добровольных пожертвованиях наиболее развитых стран, к 2018 г. общее количество проектов фонда составило 250 (в 51 наименее развитой стране), предоставлено грантов на сумму около 1,7 млрд долларов США. Тем не менее, анализ пяти крупных проектов в Азии (Бангладеш, Бутан, Мальдивы, Камбоджа, Вануату) показал недостаточную эффективность работы фонда: сложно контролировать работу финансовых инструментов, проекты реализуются специфичные, направленные на точечные, а не общие улучшения ситуации. Эти проекты составляют немного более 2% от общего количества, поэтому общие выводы делать не совсем корректно, и все же они иллюстрируют ожидаемые результаты от работы подобных фондов [53]. Такую деятельность сложно отнести непосредственно к осуществлению ПЗП, так как платежи вносят страны, а не сами загрязнители. Поддержку от фонда могут получить Государственные организации на национальном уровне, Международные организации, Некоммерческие организации или организации гражданского общества. Страны-члены получают доступ к большой сети партнеров, которые могут предоставлять техническую помощь, финансовую поддержку и расширение знаний. России в составе участниц нет.
Существуют и другие фонды, посвященные борьбе с изменением климата [54]. Крупнейшим является Green Climate Fund (GCF). Он был основан под эгидой Рамочной конвенции ООН об изменении климата в 2010 году. Бывший директор GCF Хала Шахара (Héla Cheikhrouhou) сообщала, что фонд поддерживает слишком много «обычных инвестиционных предложений». По итогам пяти лет работы фонда были сделаны выводы о его неэффективности: страны-доноры неохотно переводили финансы, фонд работал непрозрачно, одобряя проекты без механизмов раскрытия информации и оценки эффективности. Недавнее исследование работы фонда продемонстрировало, что такие финансовые институты увеличивают зависимость экологической политики в странах-получателях финансирования. Иными словами, описанные выше соображения о том, что страны-доноры компенсируют ответственность за накопленный ущерб не работают, так как вследствие ограниченности финансирования приходится выбирать между проектами, и выбор, как правило, падает на наиболее инвестиционно-привлекательный вариант, а проблемы изменения климата не воспринимаются странами-бенефициарами как наиболее приоритетные, и GCF вынужден самостоятельно искать возможности реализации проектов.
Следует отметить, что серьезность проблем должна стоять выше инвестиционной привлекательности. Здесь в ход должны пойти принципы, кратко упомянутые выше: «климатическая справедливость» и «систематическое изменение», но в настоящий момент они лишь декларируются.