 Цифровое
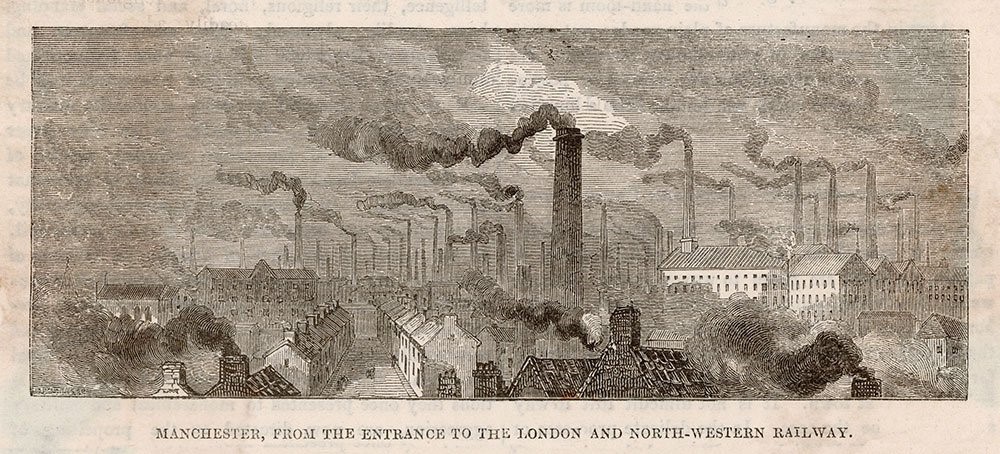
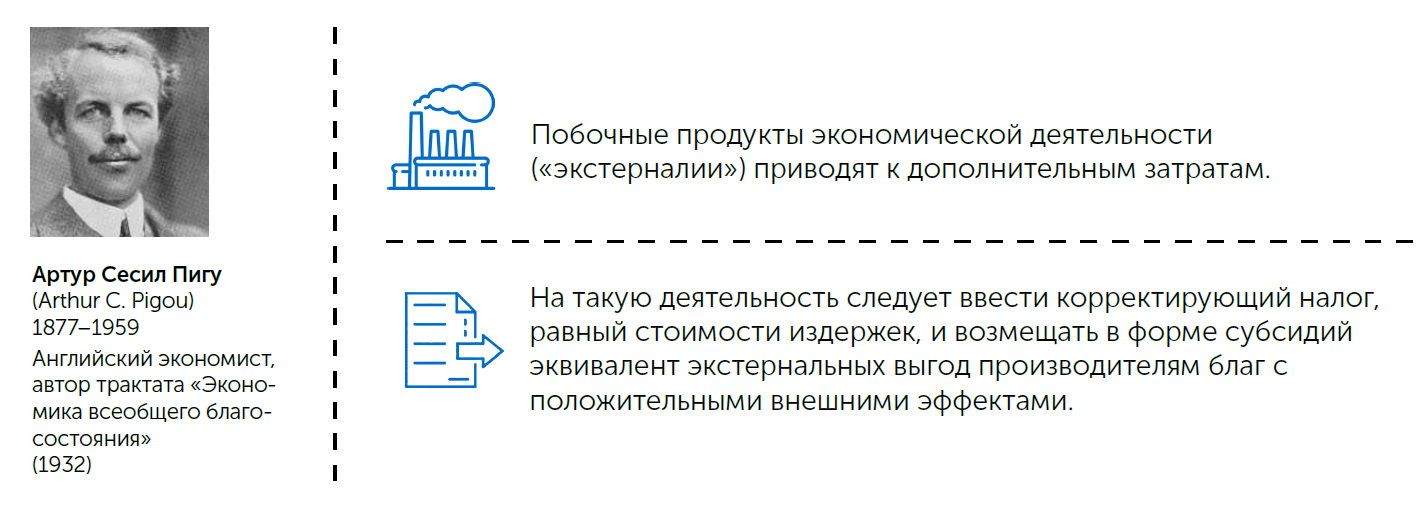
Предпосылками формирования принципа «загрязнитель платит» («polluter pays principle» - ПЗП) стали идеи, выдвинутые в начале XX века английским экономистом Артуром Сесилом Пигу (Arthur C. Pigou, 1877 – 1959). В работе «Экономика всеобщего благосостояния» (1932) он представил ставший впоследствии классическим пример негативного внешнего воздействия (далее – экстерналии), который иллюстрирует последствие промышленной революции.
В то время на улицах английских городов стоял сильный запах дыма от работавших на угле заводов, которым быстро пропитывалась развешанная после стирки одежда. В исследовании 1918 года, сравнивались стоимости домашней стирки в одном из наиболее загрязненных мест – Манчестере, и в относительно чистом городе Харрогейт.
По данным властей, дополнительные затраты в индустриальной агломерации с населением 750 тысяч человек были оценены в 290 тысяч фунтов стерлингов [1]. Таким образом было продемонстрировано, что побочный продукт экономической деятельности отрицательно сказался на благосостоянии населения в виде увеличения частоты стирки.
Для устранения эффектов, названных Пигу «провалами рынка», требовалось ликвидировать разницу между затратами потребителя и индустрии, то есть загрязнители должны компенсировать внешние издержки от своей деятельности. Этот постулат послужил обоснованием для новой государственной регуляторики: предлагалось ввести налог, равный стоимости издержек на ликвидацию последствий негативного воздействия на ОС, и перераспределять полученные средства объектам, деятельность которых несет положительные экстерналии (например, разработчикам лекарств и вакцин) и прочие общественные блага (при этом принципиально важным является вопрос, чтобы налоговые поступления были использованы в интересах лиц, претерпевающих этот ущерб, хотя и не обязательно на ликвидацию его последствий). Так реализуется принцип «загрязнитель платит».
Важнейшее допущение модели Пигу (пигувианской) состояло в том, что экологический ущерб имеет определенную цену, учитываемую при перераспределении затрат за счет оказывающего негативное воздействие объекта. При этом по отношению к загрязнителю действует презумпция невиновности. К недостаткам модели относят отсутствие методик измерения: поскольку воздействие носит комплексный характер, то учесть при расчете ущерба комбинацию всех его аспектов не представляется возможным.
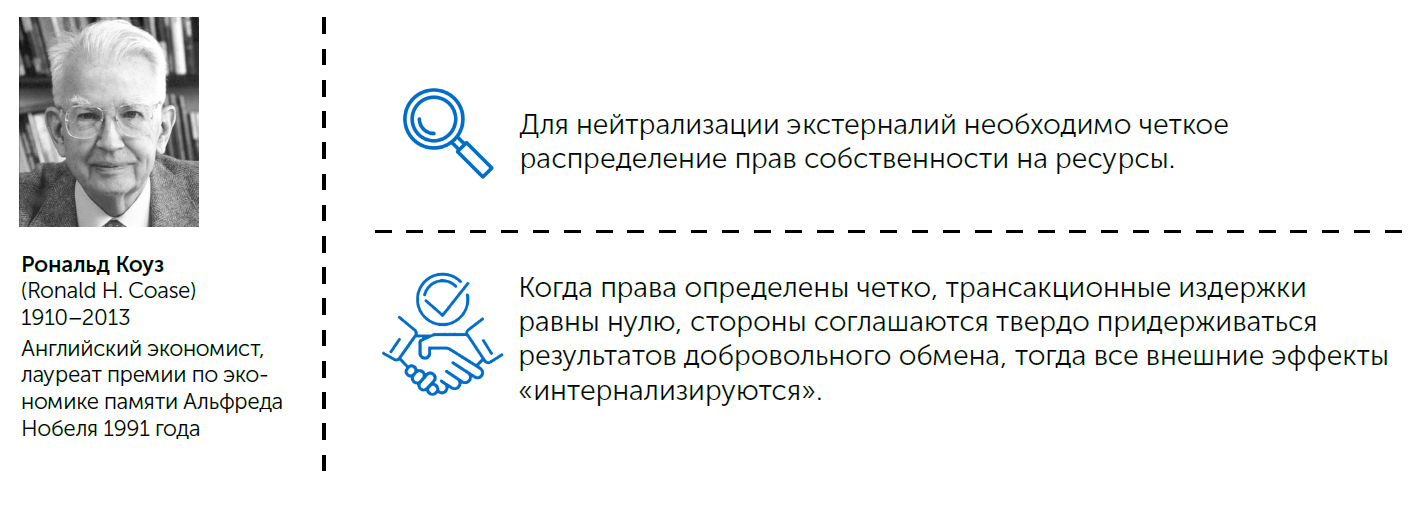
В 1960 г. теория Пигу подверглась критике со стороны Рональда Коуза (Ronald H. Coase, 1910-2013), который опроверг мысль, что эффекты от экстерналий обязательно ведут к «провалам рынка». По его мнению, первопричина проблемы заключается в отсутствии права собственности на воздух и воду, в связи с чем для компенсации воздействий необходимо четкое распределение прав собственности на ресурсы и минимизация издержек на урегулирование споров между пострадавшей стороной и виновником. При этом под издержками Коуз подразумевал затраты, неизбежно возникающие при совершении любых сделок (трансакций).
Согласно теореме Коуза, путь к решению проблемы лежит через создание новых прав собственности в тех областях, где они были нечетко определены, и тем приходит к выводу, что экстерналии и их негативные последствия порождаются несовершенным законодательством. Теорема Коуза, по существу, снимает обвинения в разрушении ОС, выдвигаемые против рыночной экономики, и пытается доказать, что к деградации внешней среды ведет не избыточное, а недостаточное развитие частной собственности. Чем более чётко определены права, тем меньше стоимость трансакционных издержек, и, если стороны соглашаются твердо придерживаться правил экономического обмена, то все внешние эффекты интернализируются (становятся внутренними); и теряется смысл для государственного регулирования рыночных механизмов. Теорема Коуза рациональна, по сути, но малоприменима при большом количестве участников трансакций, а также при трансграничном переносе загрязнения и при прогнозировании отдаленных во времени последствий, когда сложно выявить потребителя.
Систематизированные и детальные предложения по определению цены ущерба впервые были изложены Алленом Книзом (Allen V. Kneese, 1930-2001) в «Экономике регионального управления качеством воды» (1964), где он обосновал пространственно-дифференцированные платежи за сброс сточных вод как лучшую альтернативу установленным нормам, согласно которым власти предписывали соблюдать показатели качества воды вниз по течению не ниже определенных минимумов. Книз предложил метод поиска «запаса» средств борьбы с загрязнением. Согласно этой модели, регулятор устанавливает начальные цены на выбросы загрязняющих веществ в водные объекты и осуществляет наблюдения и оценку снижения загрязнения в точках контроля вниз по течению, затем корректирует цены для достижения планируемых показателей качества водной среды.
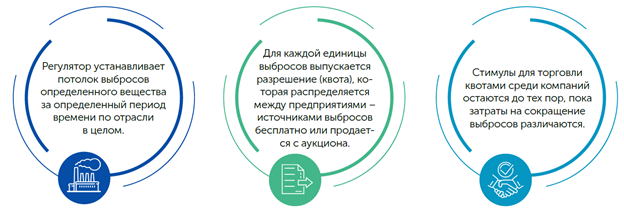
Томас Крокер (Thomas D. Crocker, род. 1932) и Джон Дейлс (John H. Dales, 1920-2007) независимо друг от друга изложили концепцию торговли правом на загрязнение в фиксированном объеме, которая позднее стала известна как «торговля квотами» или «торговля разрешениями» в отношении воздуха (1966) и воды (1968). Для этого регулятор устанавливает некий верхний предел массы выбросов определенного вещества в целом по отрасли за определенный период времени. Затем для каждой единицы выбросов (обычно 1 тонна) выпускается разрешение (квота), которая либо распределяется между предприятиями-источниками воздействия бесплатно, либо продается им с аукциона. Стимулы для компаний на торговлю квотами остаются до тех пор, пока затраты на сокращение выбросов различаются: компании с высокими издержками на сокращение выбросов покупают квоту у фирм с низкими издержками до тех пор, пока спрос не сравняется с фиксированным предложением. Модель Крокера-Дэйлса спустя десятилетия стала широко применяться в отношении выбросов парниковых газов.
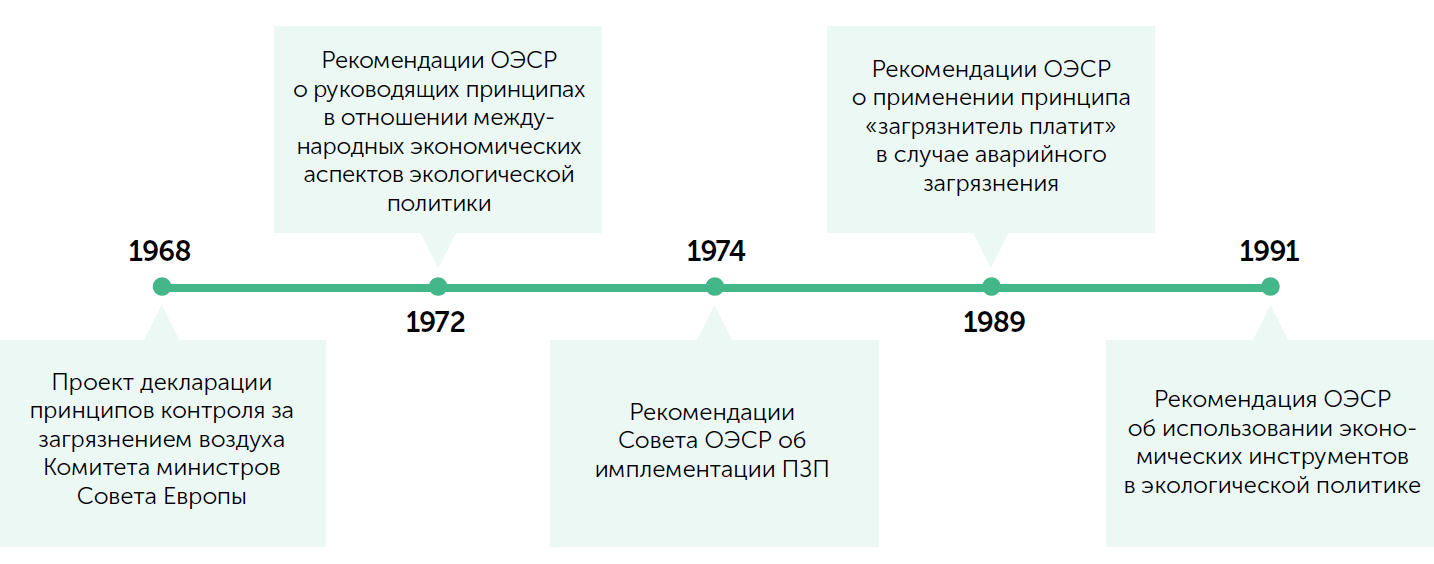
В том же 1968 г. Комитет министров Совета Европы опубликовал проект декларации принципов контроля за загрязнением воздуха, где говорится, что расходы, связанные с предотвращением или сокращением загрязнения, должны нести лица, вызывающие загрязнение., при этом власти могут продолжать оказывать поддержку предприятию [2]. Со временем такая параллельная помощь будет разрешена лишь в исключительных случаях.
Через несколько лет в Париже под эгидой Организации экономического сотрудничества и развития (ОЭСР) состоялся семинар на тему «Экономика окружающей среды», в ходе которого ПЗП впервые в истории обсуждался при участии стран, оказывающих значительное негативное воздействие на ОС. 26 мая 1972 г. Совет ОЭСР официально утвердил ПЗП как часть Рекомендации о руководящих экономических принципах экологической политики:
«принцип, которым надлежит руководствоваться при распределении расходов, связанных с принятием мер по предотвращению загрязнения и борьбе с ним, с целью содействия рациональному использованию ограниченных экологических ресурсов и во избежание нарушений в международной торговле и осуществлении инвестиций, представляет собой так называемый принцип «загрязнитель платит». Предусматривается, что загрязнитель должен покрывать расходы на вышеуказанные мероприятия, решение о проведении которых принято государственными органами с целью обеспечения приемлемого состояния окружающей среды. Иными словами, стоимость этих мер должна учитываться в стоимости товаров и услуг, которые привели к загрязнению при их производстве (предоставлении) и/или потреблении. Принятие таких мер не должно сопровождаться предоставлением субсидий, которые привели бы к значительным нарушениям в международной торговле и осуществлении инвестиций».
ПЗП обсуждался на Стокгольмской конференции ООН по проблемам окружающей среды 1972 года, на которой была принята декларация, заложившая основы концепции устойчивого развития. Рекомендации Совета ОЭСР [3] предписывают единообразное применение ПЗП во всех странах-участницах: следует отказаться от предоставления финансовых субсидий или снижения налога предприятиям из вызывающих загрязнение отраслей промышленности. Правительственная помощь может быть совместима с ПЗП в тех случаях, когда она:
В 1989 году сфера действия ПЗП была расширена в рамках Рекомендации ОЭСР [4], включив в себя не только постоянные источники загрязнения, но и временные или имеющие риск возникновения, в частности, при работе потенциально опасных установок. В новой трактовке, принцип учитывает только мероприятия, проводимые с целью обеспечения приемлемого состояния ОС; восстановление нарушенных объектов и выплата компенсационных расходов пострадавшим от загрязнения остались за её пределами. Тем не менее, были заложены основы для развития международного и национального законодательства об ответственности за причиненный ущерб.
Разновидностью ПЗП является принцип «пользователь платит» (ППП), который предусматривает, что издержки, связанные с использованием какого-либо (природного) ресурса, должен нести его пользователь. На практике он применяется посредством введения экологического налога при покупке товара или пользования инфраструктурой (например, туристический сбор). Многие эксперты высказывают мнение, что ППП более справедливый, чем ПЗП, так как увязывает издержки с объемом использования и тем самым более точно дифференцирует нагрузку на потребителя; кроме того, отказ от налогообложения на стадиях производственных переделов позволяет избежать эффекта большего увеличения издержек для потребителя по сравнению с прогнозируемым, поскольку они не мультиплицируются на промежуточных стадиях товарно-денежного обмена.
В 1991 году ОЭСР приняла Рекомендацию об использовании экономических инструментов в экологической политике [5], в том числе для решения глобальных экологических проблем (кислотных дождей, глобального потепления и истощения стратосферного озона). Документ содержит перечень экономических инструментов природопользования, которые могут применяться в качестве замены или дополнения к соответствующим НПА. Особо подчеркивается обеспечение прозрачности процедур, особенно в части расчета сумм и выставления счетов. Отмечается, что создание множества экономических инструментов может привести к путанице в ценовой политике и оказаться контрпродуктивным в долгосрочной перспективе.
На сегодняшний день сведения о созданных во многих странах экономических инструментах аккумулированы в базе данных ОЭСР «Инструменты политики для окружающей среды» (Policy Instruments for the Environment, PINE). Выделяют 6 видов экологической политики, совокупно насчитывающих 3 400 различных инструментов, из которых в настоящее время действуют 3 100 [6]. В отношении каждого из них доступна следующая информация:
PINE позволяет сравнивать разные инструменты, моделируя их отклик на изменения количественных и качественных переменных величин. Это позволяет накапливать и систематизировать статистические сведения по странам и анализировать эффективность различных политик [7].
Признание ПЗП в качестве принципа международного права содержится в Международной конвенции по обеспечению готовности на случай загрязнения нефтью, борьбе с ним и сотрудничеству (International Convention on Oil Pollution Preparedness, Response and Cooperation, OPRC) 1990 года. В соответствии с этой Конвенцией ПЗП применяется наряду с существующими схемами гражданской ответственности и компенсации за причиненный ущерб.
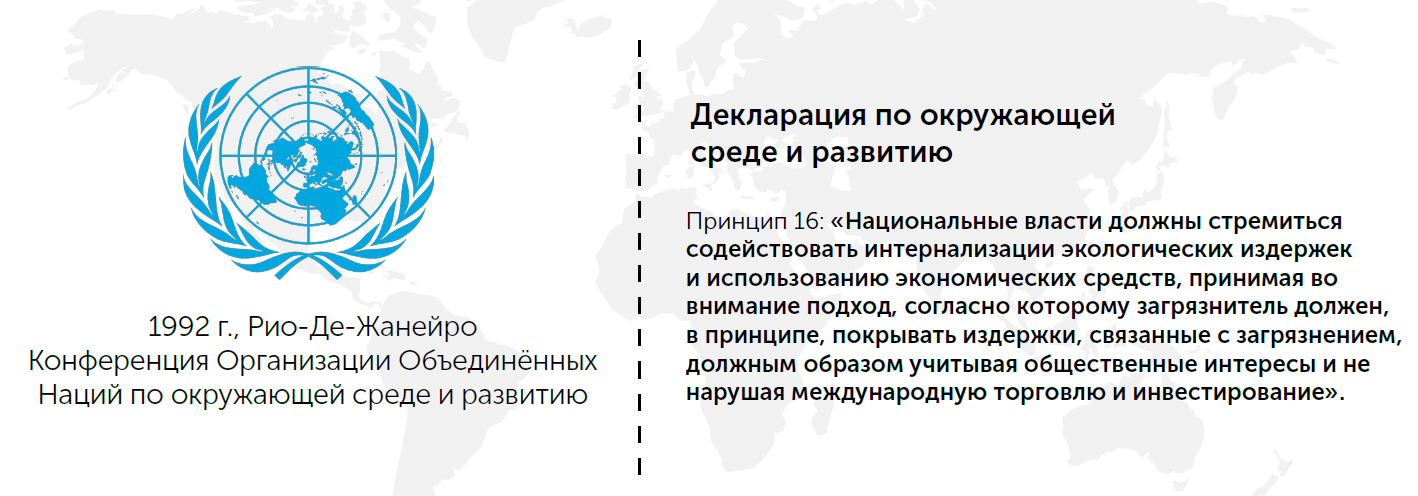
Декларация по окружающей среде и развитию (Рио-де-Жанейро, 1992) призывает национальные власти «стремиться содействовать интернализации экологических издержек и принимать во внимание такой подход к использованию экономических инструментов, согласно которому загрязнитель должен в принципе покрывать издержки, связанные с загрязнением, учитывать общественные интересы и не нарушать правила международной торговли и инвестирования».
В том же 1992 году были приняты еще две конвенции, требующие применения ПЗП в отношении водных объектов:
25 апреля 2023 года Совет Европейского Союза (ЕС) утвердил ряд общеевропейских законодательных актов в части климатического регулирования, один из которых посвящен вводу Механизма пограничной углеродной корректировки (Carbon Border Adjustment Mechanism, CBAM), который показывает пример использования ПЗП для снижения выбросов парниковых газов, которые хоть и не относятся к загрязнителям атмосферного воздуха, но оказывают значительное климатическое воздействие.
Несмотря на распространенность использования в ПЗП в международном праве, ключи для его реализации находятся на уровне отдельно взятого государства.
Реализация ПЗП на практике невозможна без ответа на следующие ключевые вопросы:
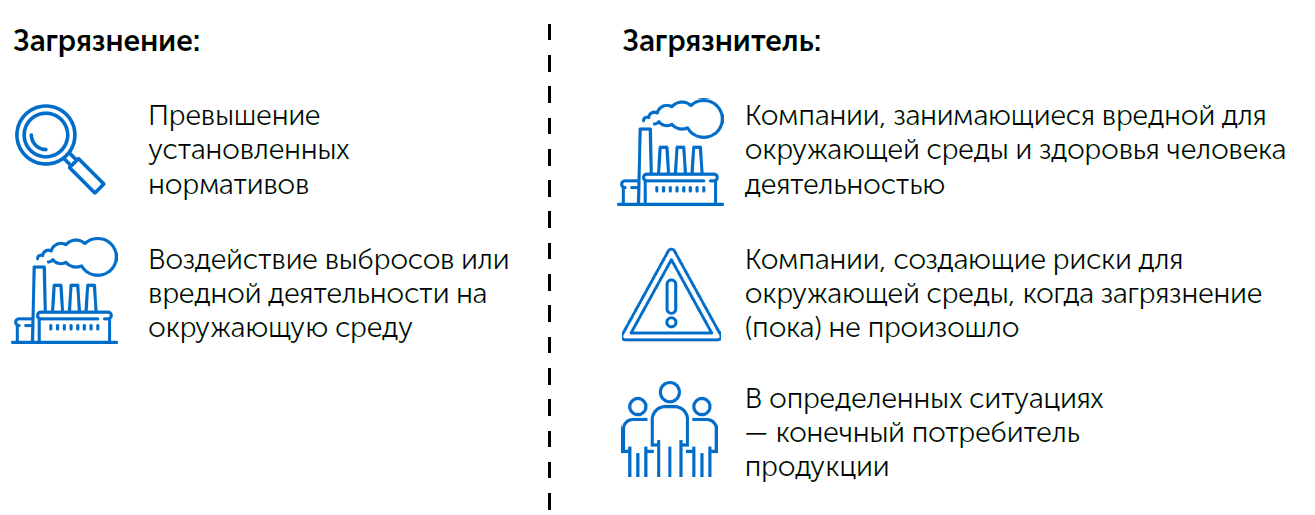
При определении термина «загрязнение», как правило, используют одну из двух концепций: согласно первой, загрязнение существует, если превышены установленные нормативы (т.е. совершены противоправные действия); вторая концепция не связана с нормативами и учитывает эффект антропогенного воздействия на ОС. Вместе с тем, ПЗП применяется не только в случае фактического загрязнения и нанесения вреда частной собственности и / или ОС, но также для проведения превентивных мер по минимизации рисков, даже если причинно-следственная связь негативного воздействия и ущерба не может быть установлена в полной мере.
Термин «загрязнитель» относится к деятельности, вредной для ОС и здоровья человека. Однако, широкая трактовка ПЗП привела к расширению подпадающих под статус «загрязнителя». В качестве таковых начинают рассматривать не только фактических эмитентов загрязняющих веществ, но и тех, кто (только) создает риски для окружающей среды и где загрязнение (пока) не произошло (например, компании, занимающиеся производством и распространением потенциально вредной продукции). Загрязнителем в определенных ситуациях является и конечный потребитель продукции, в таком случае он заплатит косвенно, так как в цене используемого товара уже будет отражено повышение расходов на предотвращение и контроль загрязнений
Основной целью подобных платежей должно быть не пополнение бюджета, а изменение потребительского поведения путем стимулирования перехода на более экологичную продукцию, вследствие чего возникнет положительный эффект для состояния ОС.
Исходя из ответов на вопросы о природе загрязнения и типе загрязнителя формируются составляющие компенсируемой стоимости, которые включают затраты на:
Подразумевается, что «загрязнителю» необходимо компенсировать только последствия собственной деятельности. Но из этого правила есть исключения, например, согласно CERCLA предусматривается совместная (солидарная) ответственность, означающая, что в случае наличия нескольких загрязнителей пострадавшая сторона может требовать полной компенсации от одного из них по своему выбору. При раздельной ответственности, наоборот, максимальная сумма, которую можно взыскать с загрязнителя, ограничивается [8].
Учет платежей за загрязнение ОС может осуществляться посредством одного или нескольких экономических (рыночных) инструментов, установленных на законодательном уровне:
1. сборы и налоги:
2. экологические платежи – должны полностью или частично покрывать затраты на снижение уровня загрязнения ОС (например, на очистку водоемов и устройство полигонов размещения отходов);
3. продаваемые разрешения на выбросы – квоты, надбавки или потолки уровней выбросов загрязняющих веществ, которые могут быть куплены определенными загрязнителями у государства в соответствии с установленными правилами;
4. депозитно-возвратные (залоговые) схемы, в которых покупатель формирует депозит в момент приобретения потенциально загрязняющих продуктов, когда продукт или его остатки извлекаются из обращения, депозит возвращается к утилизатору; такие схемы используются для изделий, содержащих вещества, которые могут быть повторно использованы, переработаны или требуют жестких правил утилизации (например, аккумуляторы) и их успех применения зависит во многом от степени благоприятной вовлеченности пользователей и потребителей, а также от простоты идентификации и обработки изделий;
5. особые механизмы ответственности, которые вводятся с целью обеспечения адекватной компенсации ущерба, нанесенного в результате загрязнения и восстановления окружающей среды (например, при аварии нефтеналивного танкера);
6. иные экономические инструменты, включая штрафы, сборы за несоблюдение обязательных требований, административные сборы, гарантии исполнения, компенсация ущерба и т. д [6, 9]; следует понимать, что данная категория не может рассматриваться при планировании будущих уровней поступлений за загрязнение ОС.
Важно отметить, что все поступающие от применения ПЗП в бюджет средства должны целевым образом расходоваться на решение экологических проблем. В исключительных случаях, например, для поощрения технических инноваций, приводящих к снижению воздействия на ОС и повышению ресурсоэффективности, загрязнителю могут быть выделены дополнительные субсидии.
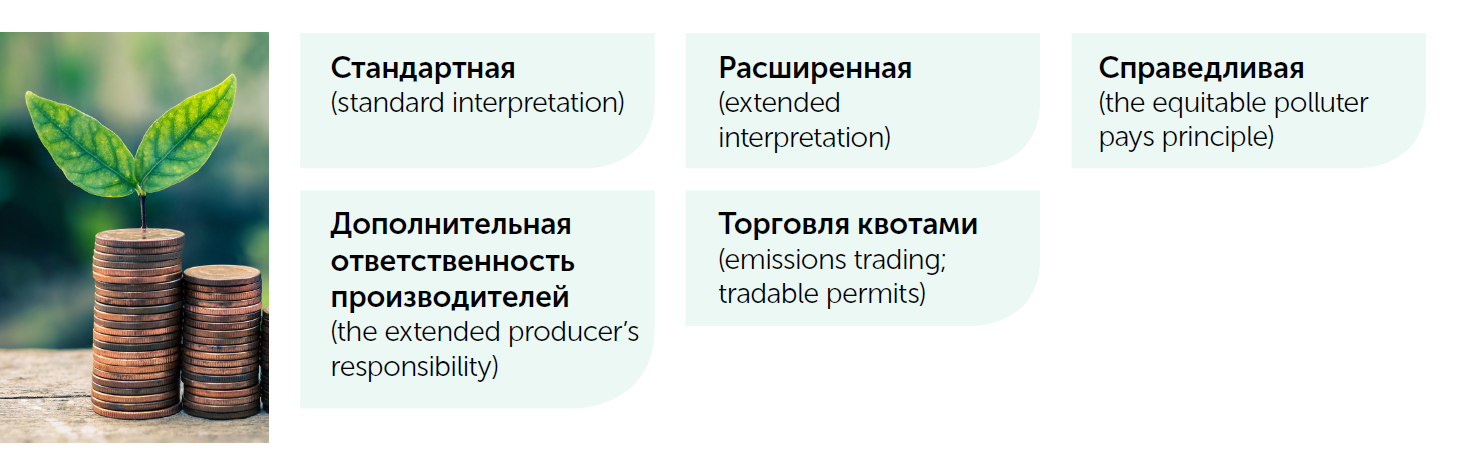
В зависимости от применения в национальных законодательствах того или иного экономического инструмента или их комбинации, различают несколько видов интерпретации ПЗП.
Стандартная интерпретация требует от субъектов платить за контролируемое загрязнение в пределах допустимой нагрузки на ОС, но не за сам экологический ущерб, причиненный таким загрязнением. Фактически такая модель обеспечивает предприятиям «право на загрязнение» в рамках установленных нормативов, возлагая на них лишь бремя внесения экологических платежей пропорционально количественным показателям видов негативного воздействия. При таком подходе не решается проблема восстановления ОС и не соотносится необходимая для этой цели и взимаемая в действительности сумма платежей.
Расширенная интерпретация – более прогрессивная по сравнению со стандартной – подразумевает взимание с загрязнителей платы не за «право загрязнять», а за расходы на возмещение ущерба, нанесенного ОС. В этом случае начинает работать стимулирующий эффект прямого влияния сокращения экологических издержек при восстановлении показателей качества ОС.
Развитие расширенной интерпретации привело к возникновению идеи применения в рамках ПЗП концепции «оптимального уровня загрязнения» (the optimal level of pollution). Ее содержание составляет представление о том, что предельные экологические издержки должны быть равны предельным выгодам, получаемым при выпуске продукции, сопровождаемом загрязнением. Точка эквивалентности, где сходятся эти два параметра, и является оптимальным уровнем загрязнения. Такой подход способствует снижению уровня загрязнения при увеличении экономической целесообразности.
Справедливая интерпретация подразумевает под собой меньшую ориентацию на экономические и большую – на юридические вопросы определения субъекта-загрязнителя и степени его вины. В отношении ПЗП справедливость означает то, что загрязнитель отвечает за уменьшение своего вклада в негативное воздействие на ОС в каждой конкретной ситуации. Главным элементом такого механизма является «пропорциональность» распределения экологических издержек между несколькими загрязнителями, а также компенсаций пострадавшим от загрязнения.
Дополнительная ответственность производителей по своему смыслу означает ответственность производителя на протяжении всего жизненного цикла продукции, включая её утилизацию. Предполагается, что такая мера способна стимулировать создание экологически более безвредной продукции. В России используется термин «расширенная ответственность производителей».
Торговля квотами на загрязнение известна прежде всего в качестве инструмента международного экологического права, предусмотренного Киотским протоколом к Рамочной конвенции Организации Объединенных Наций об изменении климата. Являясь прямым следствием применения теоремы Коуза к сфере экологии производства, торговля квотами получила распространение в качестве инструмента сокращения ущерба, наносимого ОС, в том числе на региональном уровне [10].